
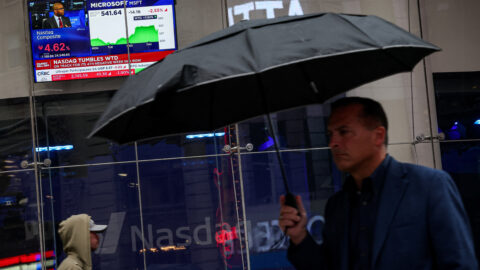
Prečo výpredaj najviac zasahuje vysoké očakávania a aké signály vysiela dlhopisový trh
Nedávne turbulencie na trhu predstavujú záťažový test pre eufóriu okolo umelej inteligencie. Po amerických voľbách do Kongresu sa pod tlak dostali najmä akcie technologických spoločností a výrobcov polovodičov. Za týmto vývojom stoja dve vzájomne prepojené otázky: Prinesú miliardy investované do dátových centier dostatočnú návratnosť? Mohli by nové politické prekážky spomaliť expanziu alebo zvýšiť jej náklady?
Americký trh s dlhopismi zatiaľ nenaznačil, že by sa trh výraznejšie prikláňal k scenáru recesie. Táto korekcia preto skôr poukazuje na prehodnotenie ambicióznych očakávaní rastu než na hospodársky pokles, ktorý by už bol vo veľkej miere zohľadnený v cenách.
Upozornenie: Minulá výkonnosť nie je spoľahlivým ukazovateľom budúceho vývoja hodnoty.
Vývoj na trhu v týždni do 6. novembra 2026
- Nasdaq 100: −6,2 percenta
- Americký technologický sektor: −9,5 percenta
- Výnos 10-ročných amerických štátnych dlhopisov: −10 bázických bodov
Zdroj: Poskytnutý prehľad trhu Bloomberg
Výpredaj najviac zasahuje víťazov AI
Index S&P 500 stratil počas včerajšieho obchodovania približne 4,4 percenta. Pokles v technologickom sektore bol podstatne prudší. Nasdaq 100 klesol za týždeň o 6,2 percenta a americký technologický sektor sa prepadol o 9,5 percenta. Straty výrobcov čipov Nvidia a AMD boli ešte výraznejšie. Pod tlak sa dostali aj ázijské trhy, keďže početní výrobcovia čipov a hardvéru závisia od pokračujúcej expanzie americkej výpočtovej infraštruktúry.
Upozornenie: Spoločnosti uvedené v tomto článku boli vybrané ako príklady a nepredstavujú investičné odporúčania.
Hoci je pokles cien viditeľný plošne, jeho epicentrum leží v spoločnostiach, ktorých ocenenie závisí obzvlášť silno od budúcich ziskov z expanzie AI. To je to, čo momentálne odlišuje tento pohyb od klasického recesného šoku.
Prudký pokles ceny nie je automaticky dôkazom slabých hospodárskych výsledkov. Pri vysoko oceňovaných rastových spoločnostiach spočíva veľká časť dnešnej hodnoty podniku na ziskoch očakávaných až o niekoľko rokov. Ak vzrastú diskontné sadzby alebo sa znížia predpoklady o raste, maržiach a dlhodobej návratnosti kapitálu, férová hodnota môže výrazne klesnúť, aj keď tržby a zisky v blízkej dobe naďalej rastú.
Koncentrované pozície, oslabujúce technické trendy a rastúca averzia voči riziku mohli tento pohyb tiež umocniť. Rozsah, v akom k výpredaju prispeli systematické stratégie, derivátové pozície alebo vynútené znižovanie rizika, nie je možné určiť bez spoľahlivých a aktuálnych údajov o pozíciách.
Od investičných prísľubov k merateľným výnosom
Hlavné americké technologické spoločnosti investujú do čipov, dátových centier, sietí a dodávok energie v bezprecedentnom rozsahu. Na základe súčasných plánov a odhadov by kapitálové výdavky spoločností Microsoft, Alphabet, Amazon, Meta a Oracle mohli v roku 2026 dosiahnuť približne 803 miliárd amerických dolárov. Tieto čísla odrážajú plány a odhady manažmentu, nie už zrealizované výdavky za celý rok.
Pre výrobcov polovodičov, serverov a infraštruktúry sa tieto investície už dnes premieňajú na tržby. Pre kupujúcich sú však výsledkom aktíva, ktoré musia počas mnohých rokov generovať dostatočný príjem na pokrytie akvizície, prevádzky, financovania a ekonomického odpisu. Vysoké predaje čipov preto nie sú ekvivalentom garantovaného výnosu pre AI ekosystém ako celok.
To posúva centrálnu otázku oceňovania. Trh doteraz odmeňoval najmä rastúce investičné rozpočty a rýchle budovanie výpočtovej kapacity. V budúcnosti bude pravdepodobne viac záležať na tom, či sa to premietne do zodpovedajúcich tržieb, voľného cash flow a atraktívnej návratnosti kapitálu.
Tento vývoj zodpovedá konceptu S-krivky. Po fáze zrýchleného rastu môžu investície a zisky naďalej rásť, avšak s klesajúcimi tempami rastu. To by ešte neznamenalo pokles. V prípade vysoko oceňovaných akcií však takéto spomalenie môže mať aj tak významné dôsledky, ak ceny už zohľadňujú pokračujúce zrýchľovanie.
Niektoré časti ekosystému umelej inteligencie preto môžu vykazovať známky prílišného boomu. Patrí sem extrapolácia mimoriadne vysokých mier rastu, koncentrované postavenie na trhu a závislosť od neustále rastúcich investícií. To však neznamená, že umelá inteligencia je len špekulatívnou bublinou alebo že celý technologický sektor je nadhodnotený. Popredné technologické spoločnosti sú ziskové, generujú vysoké peňažné toky a vo veľkej miere majú solídne súvahy. Fundamentálna technologická inovácia a nadhodnotenie jednotlivých spoločností môžu existovať vedľa seba.
Produktivita: prvé efekty, ale zatiaľ žiadny AI boom
Údaje o produktivite v USA poskytujú prvé dôkazy o tom, že digitalizácia, automatizácia a možno aj umelá inteligencia zvyšujú efektivitu v celom hospodárstve. Produkcia mimo poľnohospodárstva vzrástla v treťom štvrťroku 2026 o 2,3 percenta, zatiaľ čo počet odpracovaných hodín sa zvýšil len o 0,2 percenta. Produkcia na odpracovanú hodinu tak vzrástla o 2,1 percenta. Takmer celý rast produkcie bol teda poháňaný vyššou produktivitou práce a nie dodatočným vstupom práce.
To je ekonomicky významné. Americká ekonomika produkuje viac bez toho, aby v porovnateľnej miere rozširovala vstup práce. Agregované údaje však neumožňujú izolovať špecifický príspevok umelej inteligencie. Konvenčný softvér, automatizácia, vyššia kapitálová náročnosť, zmeny v štruktúre zamestnanosti a cyklické faktory môžu tiež ovplyvniť produktivitu.
Štvrťročný trend navyše nevykazuje žiadne ďalšie zrýchlenie. Rast produktivity sa spomalil z 2,8 percenta v prvom štvrťroku na 2,3 percenta v druhom a 2,1 percenta v treťom štvrťroku. Údaje sú viac v súlade s ranou fázou difúzie, v ktorej sa stávajú viditeľnými počiatočné zisky z efektivity, než s už výrazným produktívnym boomom poháňaným AI.
Vyššia produktivita aspoň zmierňuje tlak na mzdové náklady. Odmena za odpracovanú hodinu vzrástla v treťom štvrťroku o 4,5 percenta, zatiaľ čo jednotkové mzdové náklady vzrástli len o 2,4 percenta. Mimo nákladov na pracovnú silu však tlak naďalej zostáva vysoký. Nepracovné platby na jednotku produkcie vzrástli o 6,0 percenta. K tomuto vývoju by mohlo prispievať budovanie počítačovej infraštruktúry prostredníctvom odpisov, financovania a nákladov na energiu. Ako veľký je tento vplyv v skutočnosti, nie je možné určiť na základe agregovaných údajov.
AI by teda už mohla zlepšovať produktivitu práce a zároveň zvyšovať náklady na kapitál a infraštruktúru. Pre spoločnosti a investorov je v konečnom dôsledku dôležité, či dlhodobé zisky v produktivite a zárobkoch prevážia plné náklady na nasadený kapitál.
Politická neistota zvyšuje riziko
Úspech demokratov v Midterm voľbách zvyšuje vyhliadky na silnejší parlamentný dohľad a prísnejšie požiadavky na AI priemysel. Obzvlášť relevantné sú možné prekážky pri budovaní nových dátových centier: povoľovacie procesy, spotreba energie a vody, sieťové pripojenia a odpor na štátnej a miestnej úrovni. Takéto požiadavky by mohli projekty oddialiť a zvýšiť ich náklady.
Politická neistota však ešte nie je prijatou reguláciou. Od januára 2027 bude Kongres kontrolovaný demokratmi čeliť republikánskemu prezidentovi. Federálna legislatíva preto pravdepodobne zostane sporná. Pre jednotlivé projekty by mohli mať bezprostrednejší vplyv rozhodnutia štátov a samospráv.
Voľby boli teda pravdepodobným katalyzátorom, ale nie jedinou príčinou výpredaja. Trh reaguje na vyššiu pravdepodobnosť oneskorení a rastúcich nákladov, nie na už prijaté obmedzenia expanzie AI.
Dlhopisový trh zatiaľ nesignalizuje recesiu
Pri širšom ekonomickom šoku by investori zvyčajne nielen predávali akcie, ale očakávali by aj výrazne silnejšie znižovanie kľúčových sadzieb. Táto reakcia je zatiaľ sotva viditeľná. Výnosy dvojročných amerických štátnych dlhopisov klesli o 12 bázických bodov, 10-ročných o 10 a 30-ročných o 6 bázických bodov. Pohyb je citeľný, ale v porovnaní s výpredajom akcií mierny. Výnos 10-ročných amerických štátnych dlhopisov sa naposledy pohyboval okolo 4,83 percenta.
Trh s futures tiež v súčasnosti nevykazuje žiadne známky bezprostredného uvoľňovania menovej politiky. Pre zasadnutie 9. decembra modelové odhady uvádzajú pravdepodobnosť zvýšenia sadzieb o 25 bázických bodov na úrovni približne 66 percent. Takéto pravdepodobnosti sa môžu rýchlo meniť. Súčasná hodnota však hovorí proti predstave, že trh už započítava výrazný hospodársky pokles alebo rýchle uvoľňovanie menovej politiky (zdroj: Bloomberg).
Širší recesný signál by si vyžadoval ďalší vývoj: výrazne rastúce rizikové prémie pri úveroch a dlhopisoch mimo sektora AI, výrazné oslabenie trhu práce a spotrebiteľských výdavkov a rozsiahle revízie očakávaných ziskov smerom nadol v sektoroch bez zamerania na AI.
Dôsledky pre alokáciu akcií
Naša taktická alokácia na začiatku mesiaca (pred poklesom cien) už odráža zníženie rizika. Široká pozícia v amerických akciách bola zredukovaná z približne 67 na 43 percent. V rámci USA zostávajú selektívne pozície v sektoroch Quality, Information Technology, Health Care a High Dividend. Tým sa zachováva expozícia voči štrukturálnemu rastu, pričom sa kladie väčší dôraz na ziskové spoločnosti, robustné súvahy a skutočnú tvorbu voľného cash flow.
Širšia regionálna diverzifikácia naprieč Európou, Japonskom, Áziou bez Japonska a Latinskou Amerikou znižuje závislosť od amerických technologických mega-caps. Pozícia v globálnych ťažobných spoločnostiach pridáva do portfólia zložku investícií do reálnej ekonomiky. Táto diverzifikácia nechráni pred globálnym nárastom averzie voči riziku, ale znižuje riziko koncentrácie, ak by sa korekcia týkala predovšetkým vysoko oceňovaných amerických rastových akcií.
Záver
Akciový trh v súčasnosti opäť otvára diskusiu o tempe a ekonomike expanzie AI. Americké voľby prispievajú k neistote, ale samy osebe nevysvetľujú výpredaj. Údaje o produktivite zároveň poskytujú prvé známky skutočných ziskov z efektivity bez toho, aby zatiaľ potvrdzovali zrýchlený AI boom.
Technologický prielom teda nie je vyvrátený. Latka pre ocenenie, kvalitu súvahy, voľný cash flow a návratnosť kapitálu sa však citeľne zvyšuje. Dlhopisový trh zatiaľ poukazuje skôr na prehodnotenie rizík rastu a ocenenia než na široko započítanú recesiu.
Teraz záleží na revíziách ziskov, investičných plánoch hlavných poskytovateľov cloudu, príjme objednávok v polovodičovom priemysle, využití dátových centier, premene ziskov na voľný cash flow a vývoji kreditných spreadov a šírky trhu. Kým tieto ukazovatele neposkytnú jasnejší obraz, disciplína a diverzifikácia dávajú väčší zmysel než hektické reakcie na jednotlivé obchodné dni.
Poznámka: Investovanie do cenných papierov prináša okrem opísaných príležitostí aj riziká.
Disclaimer
Upozornenie: Tento dokument je marketingovým oznámením a slúži ako doplnkový zdroj informácií pre investorov, pričom je založený na najlepších informačných zdrojoch dostupných v čase jeho vytvorenia. Uvedené analýzy a závery majú všeobecnú povahu a nezohľadňujú individuálne potreby investorov, pokiaľ ide o výnos, zdaňovanie a mieru akceptovateľného rizika. Informácie boli spracované bez zohľadnenia osobnej situácie možných prijímateľov a ich znalostí a skúseností v oblasti investovania, nepredstavujú poskytnutie investičného poradenstva alebo investičného prieskumu, nie sú ani návrhom na uzatvorenie obchodu zo strany správcovskej spoločnosti a nevyplývajú z neho žiadne záväzky. Výnosy z investície do podielových fondov dosiahnuté v minulosti nie sú zárukou budúcich výnosov. Zdrojom použitých informácii je Erste Asset Management GmbH, so sídlom Am Belvedere 1, 1100 Viedeň, Rakúsko, zapísaná v Obchodnom registri Obchodného súdu Viedeň pod registračným číslom 102018 b, podnikajúca v Slovenskej republike prostredníctvom organizačnej zložky Erste Asset Management GmbH, pobočka Slovenská republika, so sídlom Tomášikova 48, 832 65 Bratislava, IČO: 51 410 818, zapísaná v Obchodnom registri Mestského súdu Bratislava III, oddiel: Po, vložka č.: 4550/B, ak nie je uvedené inak. Informácie obsiahnuté v tomto dokumente nie je dovolené ďalej rozširovať bez predchádzajúceho súhlasu spoločnosti Erste Asset Management GmbH, pobočka Slovenská republika.
Dôležité právne upozornenia
Toto je reklamné oznámenie. Pokiaľ nie je uvedené inak, zdroj údajov je spoločnosť Erste Asset Management GmbH. Komunikačným jazykom distribučných miest je nemčina a v prípade správcovskej spoločnosti okrem toho aj angličtina.
Prospekt pre fondy PKIPCP (ako aj jeho prípadné zmeny) sa vypracúva a zverejňuje v súlade s ustanoveniami zákona InvFG 2011 v platnom znení. Pre alternatívne investičné fondy (AIF) spravované spoločnosťou Erste Asset Management GmbH sa v súlade s ustanoveniami zákona AIFMG v spojení so zákonom InvFG 2011 vypracúvajú „Informácie pre investorov podľa § 21 AIFMG“.
Prospekt, „Informácie pre investorov podľa § 21 AIFMG“ ako aj základný informačný list sú v aktuálne platnej verzii k dispozícii na webovej stránke www.erste-am.com v sekcii Povinné zverejnenia a sú bezplatne k dispozícii záujemcom o investovanie v sídle príslušnej správcovskej spoločnosti, ako aj v sídle príslušnej depozitnej banky. Presný dátum posledného zverejnenia prospektu, jazyky, v ktorých je k dispozícii prospekt, resp. „Informácie pre investorov podľa § 21 AIFMG“ a základný informačný list, ako aj prípadné ďalšie miesta, kde je možné dokumenty vyzdvihnúť, sú uvedené na webovej stránke www.erste-am.com. Súhrn práv investorov je k dispozícii v nemeckom a anglickom jazyku na webovej stránke www.erste-am.com/investor-rights, ako aj u správcovskej spoločnosti.
Správcovská spoločnosť môže rozhodnúť o zrušení opatrení, ktoré prijala na účely distribúcie podielových listov v zahraničí, s ohľadom na regulačné požiadavky.
Upozornenie: Chystáte sa kúpiť produkt, ktorý môže byť ťažko zrozumiteľný. Pred prijatím investičného rozhodnutia vám odporúčame prečítať si uvedené dokumenty fondu. Tieto dokumenty môžete bezplatne získať okrem vyššie uvedených miest aj v príslušnom sídle sprostredkovateľskej Sparkasse a v Erste Bank der oesterreichischen Sparkassen AG. Dokumenty si môžete stiahnuť aj elektronicky na adrese www.erste-am.com.
Naše analýzy a závery majú všeobecný charakter a nezohľadňujú individuálne charakteristiky našich investorov, pokiaľ ide o výnos, daňovú situáciu, skúsenosti a znalosti, investičný cieľ, finančnú situáciu, schopnosť znášať straty alebo toleranciu voči riziku. Minulý vývoj hodnoty neumožňuje vyvodiť spoľahlivé závery o budúcom vývoji fondu.
Upozornenie: Investovanie do cenných papierov so sebou okrem opísaných príležitostí prináša aj riziká. Hodnota podielových listov a ich výnosy môžu stúpať aj klesať. Aj zmeny výmenných kurzov môžu ovplyvniť hodnotu investície pozitívne aj negatívne. Existuje preto možnosť, že pri spätnom odkúpení podielov dostanete späť menej, ako bola pôvodne investovaná suma. Osoby, ktoré majú záujem o nákup podielov v investičných fondoch, by si pred prípadnou investíciou mali prečítať aktuálny prospekt (prospekty) alebo „Informácie pre investorov podľa § 21 AIFMG“, najmä upozornenia na riziká, ktoré sú v nich uvedené. Ak je mena fondu iná ako domáca mena investora, zmeny príslušného výmenného kurzu môžu pozitívne alebo negatívne ovplyvniť hodnotu investície, ako aj výšku nákladov vznikajúcich vo fonde – prepočítaných na domácu menu.
Tento finančný produkt nesmieme priamo ani nepriamo ponúkať, predávať, ďalej predávať ani dodávať fyzickým alebo právnickým osobám, ktoré majú bydlisko alebo sídlo spoločnosti v krajine, v ktorej je to zákonom zakázané. V takomto prípade nesmieme poskytovať ani žiadne informácie o produkte.
Informácie o obmedzeniach distribúcie fondu americkým alebo ruským štátnym príslušníkom nájdete v príslušných upozorneniach v prospekte alebo v „Informáciách pre investorov podľa § 21 AIFMG“.
Toto oznámenie výslovne nepredstavuje investičné odporúčanie, ale iba odráža aktuálny názor trhu. Toto oznámenie teda nenahrádza investičné poradenstvo.
Tento dokument nepredstavuje distribučnú činnosť správcovskej spoločnosti a nesmie sa preto chápať ako ponuka na nákup alebo predaj finančných alebo investičných nástrojov.
Spoločnosť Erste Asset Management GmbH je prepojená s Erste Bank a rakúskymi sporiteľňami.
Vezmite prosím na vedomie aj „Informácie o nás a našich službách v oblasti cenných papierov“ vašej bankovej inštitúcie.
Viac k téme

Aktuality z trhu: Medzi boomom umelej inteligencie a geopolitickými rizikami
Prvých šesť mesiacov tohto roka ovplyvnili geopolitické napätia, rozhodnutia v oblasti menovej politiky a boom investícií do umelej inteligencie. Tu je prehľad kľúčových udalostí od Geralda Stadlbauera, vedúceho oddelenia riadených portfólií
Vietor zmien? Midterms 2026
Midterm voľby môžu zmeniť politické rozloženie moci vo Washingtone. Čo to však znamená pre ekonomiku USA, štátny dlh a finančné trhy? Náš blog prináša odpovede.
Americké Midterm voľby: Čo znamená zmena mocenských pomerov pre Trumpa a finančné trhy
Midterm voľby v USA sa skončili a priniesli jasnú väčšinu pre demokratov v Snemovni reprezentantov aj v Senáte. Čo znamenajú nové mocenské pomery pre zvyšok funkčného obdobia amerického prezidenta Donalda Trumpa a ako môžu zareagovať trhy?