
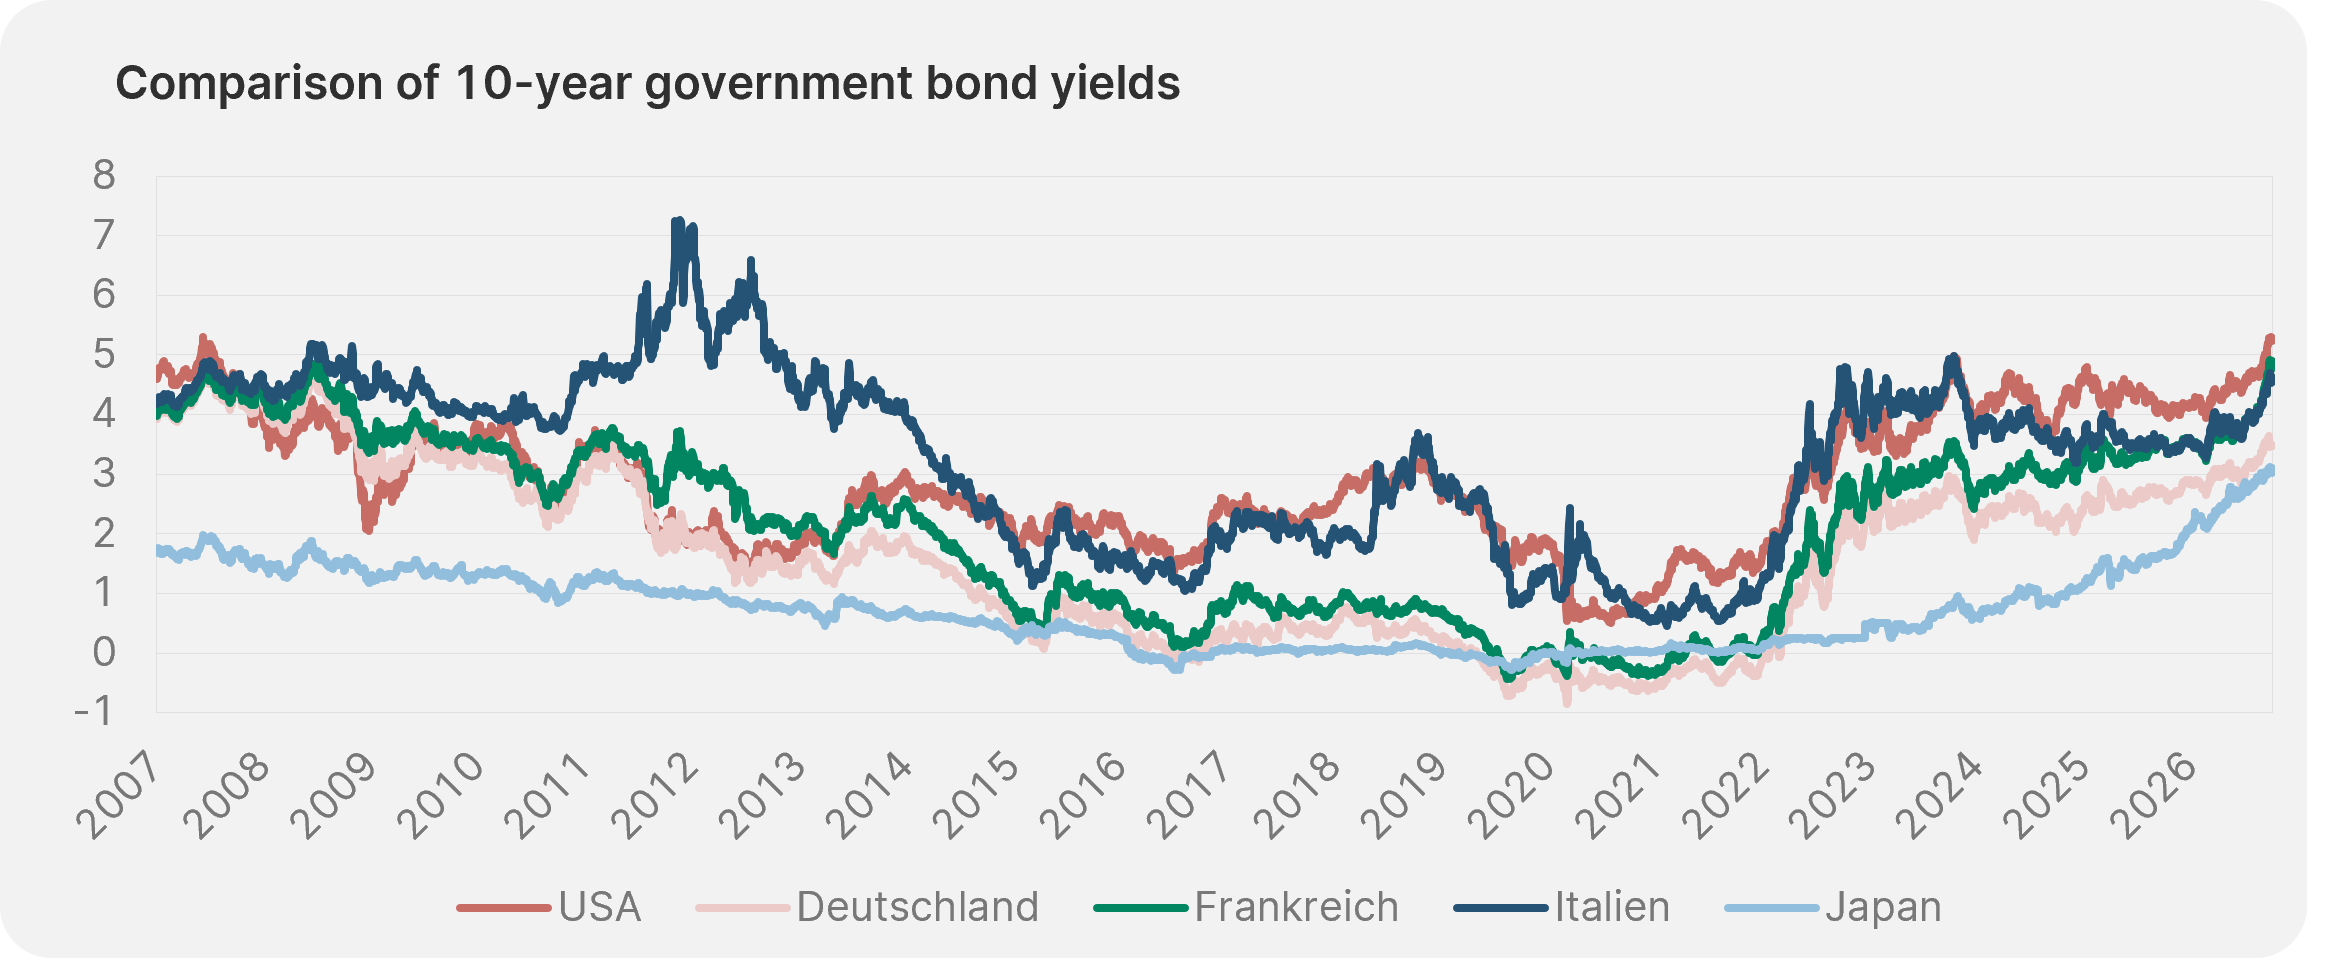
Ešte pred nedávnom sa investori sťažovali, že úroky sa nevyplácajú ani na sporiacich účtoch, ani na trhu s dlhopismi. Tieto časy sa dnes zdajú byť prekvapivo vzdialené, pretože od roku 2022 sa situácia prekvapivo rýchlo obrátila.
V posledných týždňoch sa situácia ešte viac vyhrotila a medzičasom sme v niektorých prípadoch dosiahli úrokové sadzby, aké sme nevideli už desaťročia. Napríklad desaťročné americké štátne dlhopisy dosiahli s 5,3 % úroveň z roku 2002 a v prípade Japonska sa musíme vrátiť až 30 rokov do minulosti, aby sme našli podobne vysoké úrokové sadzby.
Poznámka: Minulý výnos nie je spoľahlivým ukazovateľom budúceho vývoja.
Zdroj: Bloomberg, údaje k 9. 10. 2026
Tento vývoj je obzvlášť problematický pre USA. Tamojšia zadlženosť medzitým prekročila hranicu 40 biliónov amerických dolárov a musí sa neustále refinancovať za čoraz vyššie úrokové sadzby. Súčasné solídne údaje o hospodárskom vývoji, nový šok v cenách energií a s tým spojené inflačné riziká navyše viedli k tomu, že Kevin Warsh opäť prešiel na kurz sprísňovania menovej politiky. Zároveň medzi investormi rastú obavy, ako dlho bude možné americkú fiškálnu politiku v tejto podobe pokračovať. Za zmienku stojí aj skutočnosť, že medzinárodní investori dnes držia len približne 30 % nesplatených amerických štátnych dlhopisov, zatiaľ čo pred približne desiatimi rokmi to bolo ešte okolo 50 %.
Na systémovú krízu je však potrebné viac, pretože trh s americkými štátnymi dlhopismi je predsa len najhlbší a najlikvidnejší na svete, dolár zostáva kľúčovou rezervnou menou a americká ekonomika rastie mimoriadne rýchlo. Aj najnovšie aukcie ukazujú, že pri atraktívnejších výnosoch sa kupujúci opäť vracajú na trh.
„Whatever it takes“
Iná je možno situácia v Európe, kde sa prirodzene oživujú spomienky na krízu štátneho dlhu. Vtedy stačilo pomerne malé Grécko na to, aby vznikli pochybnosti o ďalšom trvaní spoločnej meny. V niektorých ohľadoch je súčasná situácia ešte zložitejšia, pretože štátne dlhy sa odvtedy v niektorých prípadoch výrazne zvýšili.
V súvislosti so súčasnou krízou je v centre pozornosti aj Francúzsko, ktoré patrí medzi európske veľmoci. Údajná „Grande Nation“ stratila v mnohých oblastiach svoj lesk a najmä fiškálna paralýza, resp. politická neistota, predstavujú významné zaťažujúce faktory. Skutočnosť, že Francúzsko musí v súčasnosti platiť vyššie úroky ako Taliansko a Grécko, je v konečnom dôsledku dôsledkom chýbajúcej vôle k reformám v uplynulých rokoch. Napriek tomu existuje jeden zásadný rozdiel oproti kríze eura: Európa má s touto situáciou už skúsenosti. Hoci Mario Draghi vyslovil slová „Whatever it takes“ pod najväčším možným tlakom, ECB má teraz k dispozícii komplexný súbor nástrojov, pomocou ktorých môže v prípade potreby zasiahnuť. Aj banky sú dnes podstatne lepšie kapitálovo vybavené. Nevýhodou je, že si túto situáciu uvedomujú aj francúzski politici, a preto sa pravdepodobne bude musieť utrpenie zatiaľ ešte zintenzívniť, než bude podaná pomocná ruka.
Mid-term voľby sú menej dôležité, ako sa predpokladalo
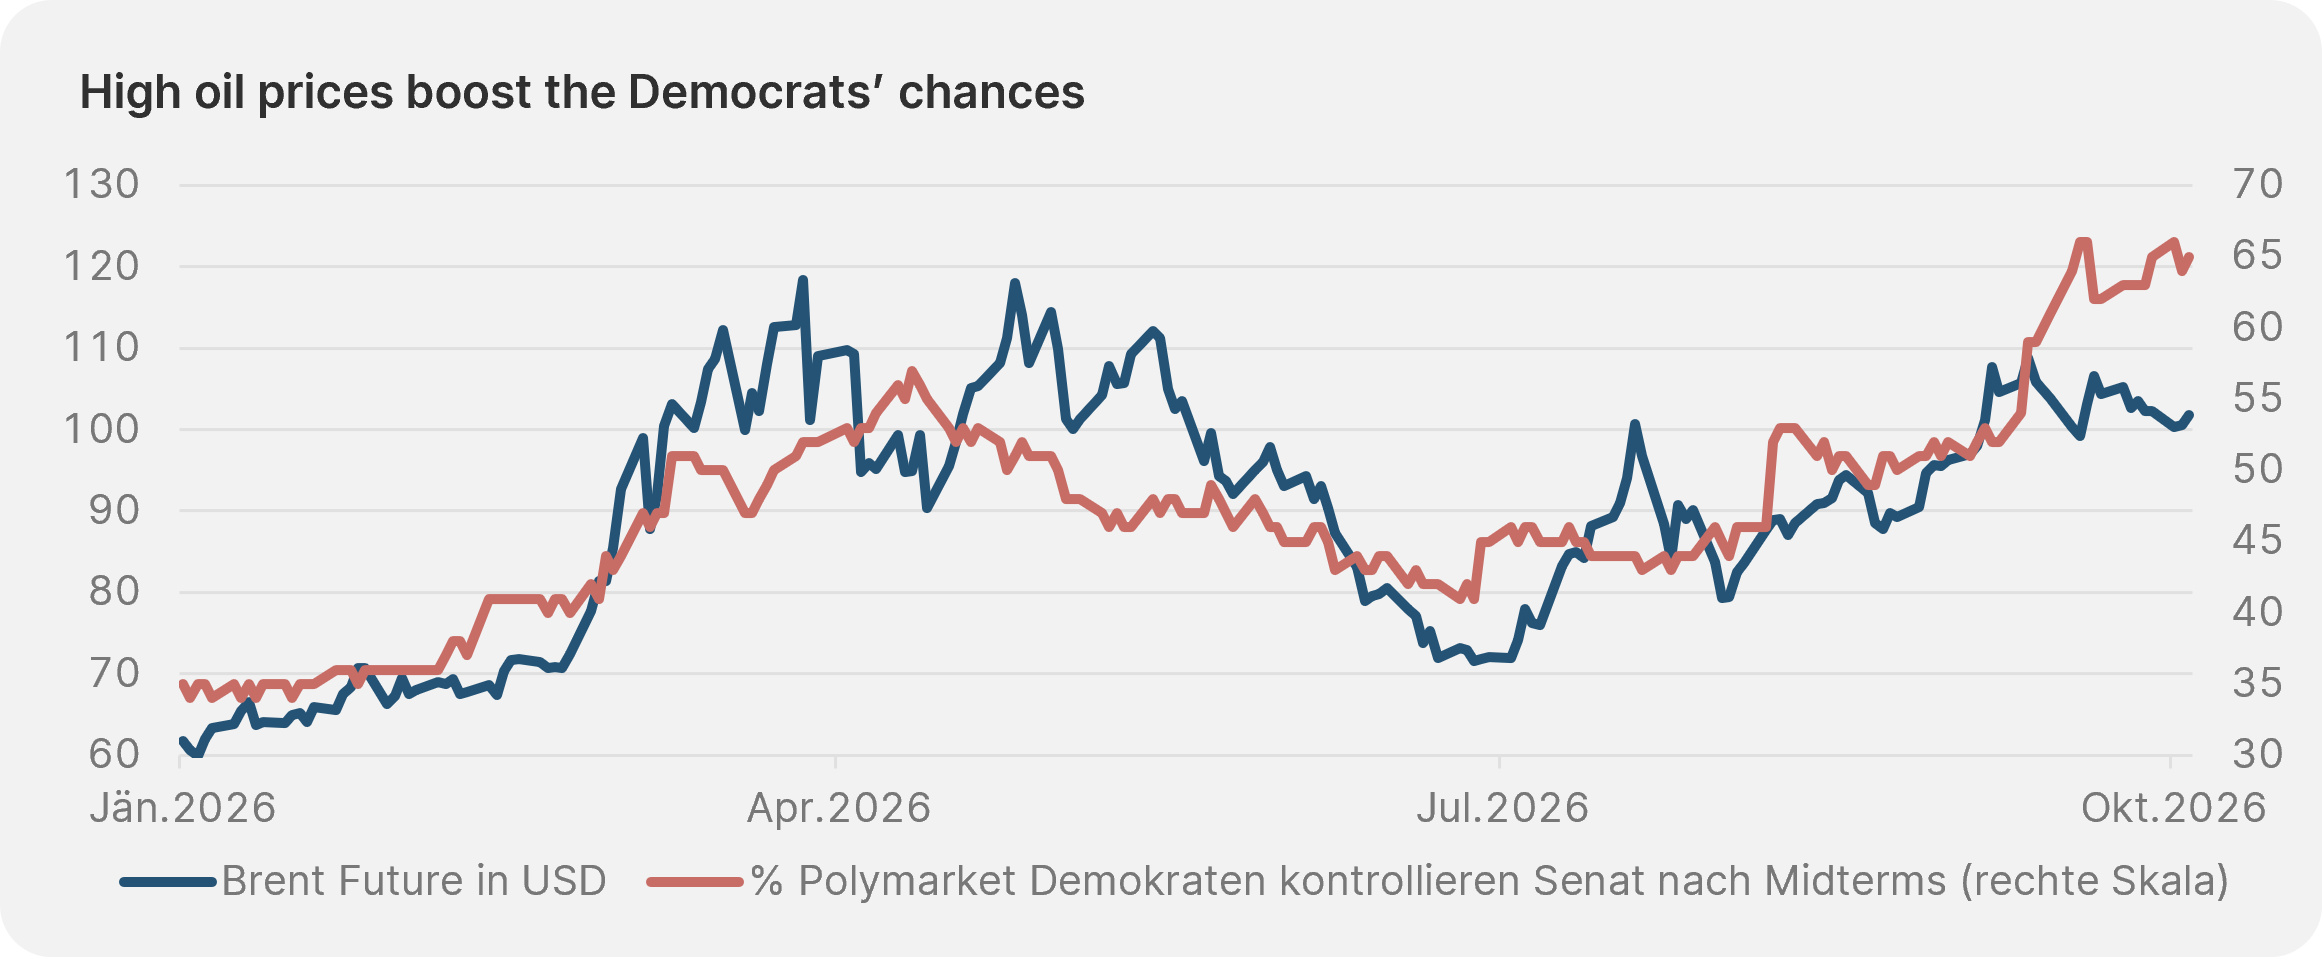
3. novembra sa v USA konajú mid-term voľby a východisková situácia pre Donalda Trumpa by mohla byť podstatne priaznivejšia. Jeho popularita je na najnižšej úrovni a náladu amerického obyvateľstva negatívne ovplyvňuje predovšetkým výrazný nárast životných nákladov. Napriek mimoriadne silnej americkej ekonomike sa tak hospodársky rozmach k mnohým voličom takmer nedostáva. Obzvlášť viditeľné je to pri čerpacej stanici – pretrvávajúci konflikt s Iránom opäť vyhnal cenu ropy nad hranicu 100 amerických dolárov, čím sa vyhrotila jedna z tých tém, ktoré tradične majú na americké voľby mimoriadne silný vplyv.
Aj my sme predpokladali, že Trump by mal mať veľký záujem na geopolitickom upokojení situácie, aby mohol predstaviť údajné zníženie cien energií ako úspech vo vnútornej politike. Ako teraz vieme, k tomu nedošlo, čo pravdepodobne súvisí aj s tým, že Washington už dávno stratil kontrolu nad konfliktom v Iráne.
Ako ukazuje nižšie uvedený graf, v súvislosti s vysokými cenami energie majú demokrati nielen šancu získať späť Snemovňu reprezentantov, ale potenciálne aj Senát. Úplný volebný úspech, teda „modrá vlna“, bol ešte na začiatku roka mimoriadne nepravdepodobný.
Poznámka: Minulý výnos nie je spoľahlivým ukazovateľom budúceho vývoja.
Zdroj: Bloomberg, údaje k 8. 10. 2026
Hoci Trump sám nekandiduje, mid-term voľby sa napriek tomu považujú za hodnotenie jeho doterajšej práce – a aspoň v súčasnosti by toto hodnotenie znelo skôr ako „neuspokojivé“. Trump je však rodený volebný bojovník a možno sa mu podarí svojím najnovším volebným sľubom, že v prípade volebného úspechu daruje všetkým dospelým Američanom 5 000 dolárov, opäť otočiť kormidlo. Nakoniec by „modrá vlna“ Trumpa skôr spomalila, než by ho úplne paralyzovala. Z hľadiska fiškálnej politiky by rozdelený Kongres bol celkom pozitívny, zatiaľ čo Trump by najmä v oblasti zahraničnej a obchodnej politiky mal prostredníctvom výkonných právomocí naďalej značný manévrovací priestor.
Pod povrchom to vrie
Pre akciové trhy by preto mohlo byť zaujímavejšie ako bezprostredný výsledok volieb to, čo sa po 3. novembri stane s cenou ropy a úrokovými sadzbami. Najnovšie údaje o trhu práce a inflácii v poslednom období mierne zmiernili tlak na FED, takže trh v súčasnosti predpokladá „už len“ jedno zvýšenie úrokových sadzieb v decembri. V nadchádzajúcich týždňoch sa bude mimoriadna pozornosť venovať aj blížiacej sa sezóne zverejňovania výsledkov – už posledné dva štvrťroky vykazovali v indexe S&P 500 mimoriadne silný rast ziskov a aj aktuálne prognózy analytikov naznačujú s rastom ziskov o viac ako 30 % mimoriadne silnú sezónu ziskov. Na súčasnej situácii je pozoruhodná predovšetkým skutočnosť, že takýto silný nárast ziskov sa v histórii väčšinou vyskytoval vo fázach oživenia po predchádzajúcich krízach. V súčasnosti to však neplatí, čo zároveň poukazuje na to, aký mimoriadny impulz prináša boom umelej inteligencie – aspoň v niektorých odvetviach hospodárstva.
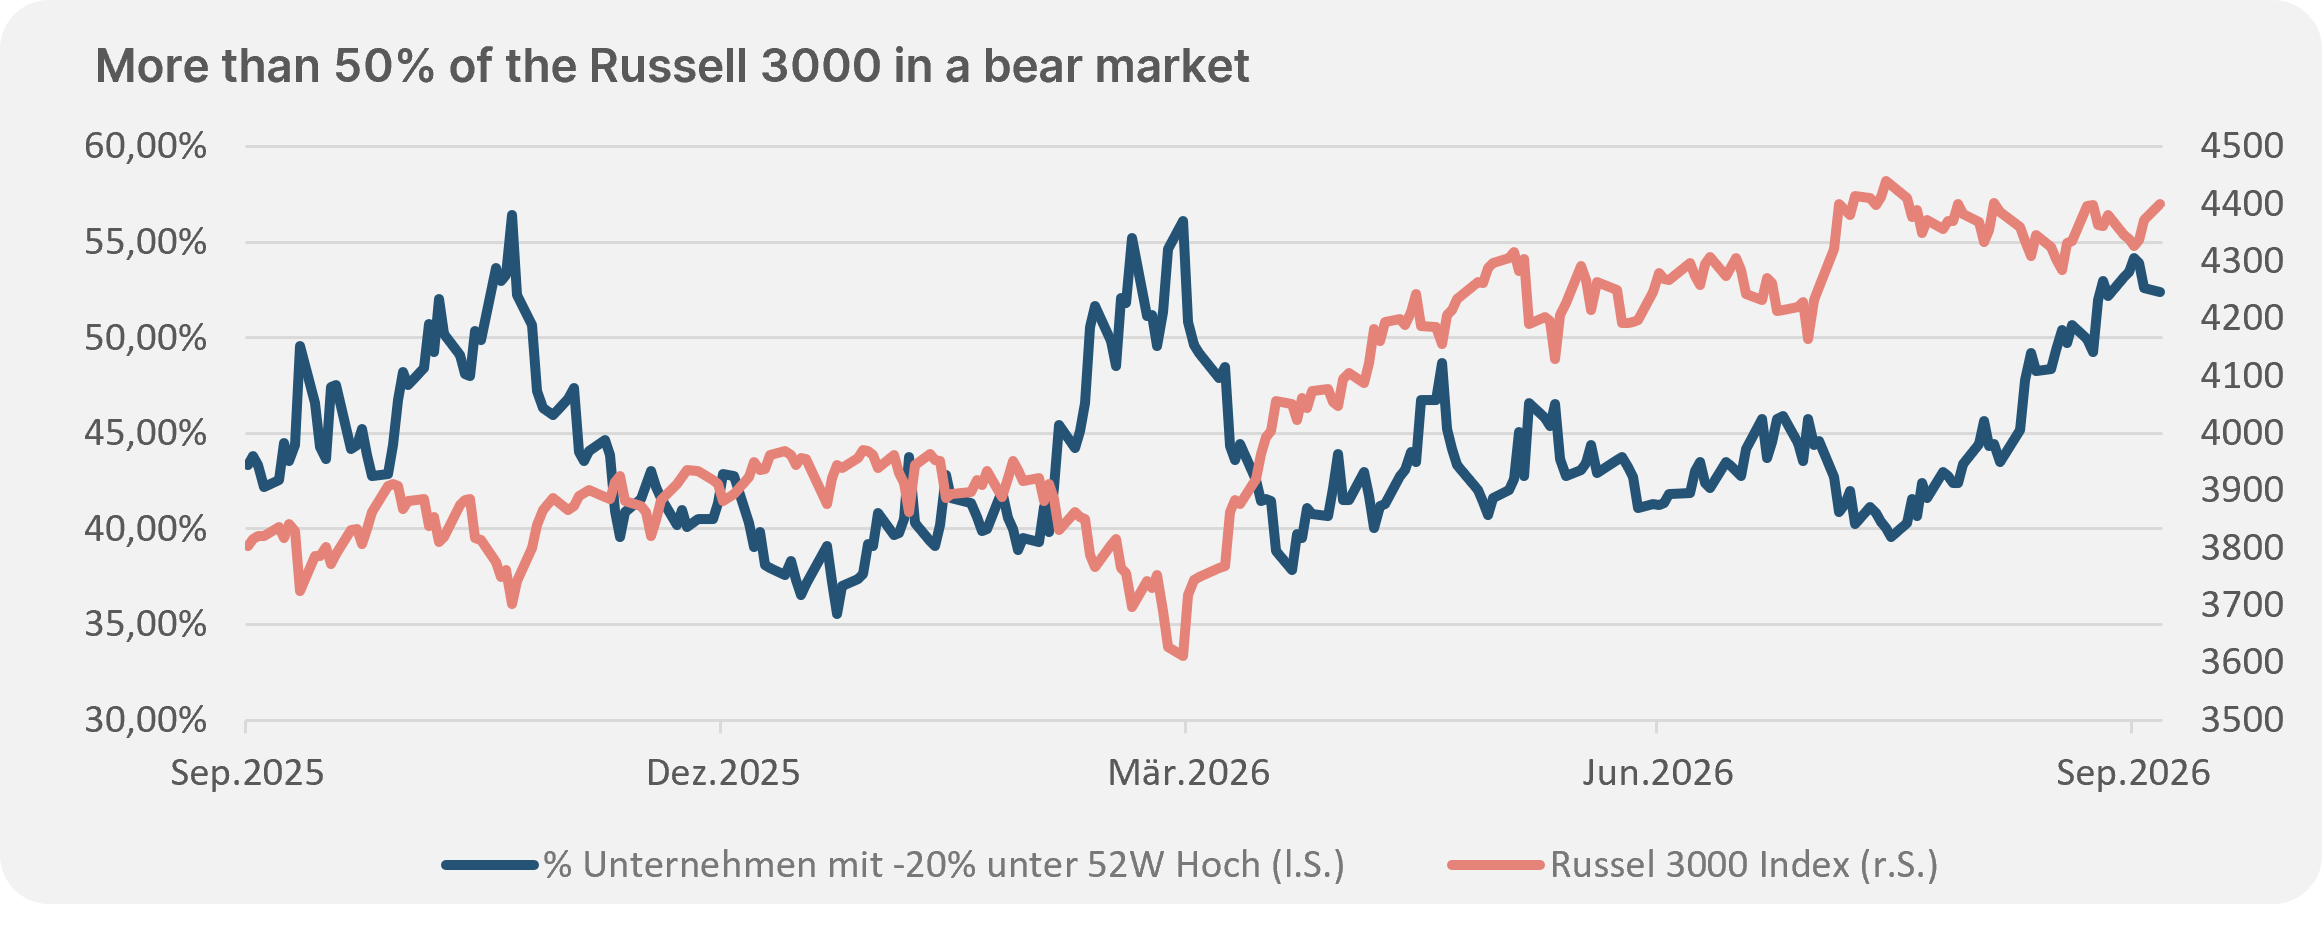
Vďaka ziskom sa indexy S&P 500 a Nasdaq naďalej pohybujú blízko svojich maximálnych hodnôt. Iná situácia je však v prípade menších spoločností. Ako ukazuje nižšie uvedený graf, v súčasnosti viac ako 50 % spoločností v mimoriadne širokom indexe Russell 3000 stratilo viac ako 20 % zo svojho 52-týždňového maxima a podľa definície sa tak nachádzajú v medvedom trhu.
Poznámka: Minulý výnos nie je spoľahlivým ukazovateľom budúceho vývoja.
Zdroj: Bloomberg, údaje k 8. 10. 2026
Trh teda naďalej jasne rozlišuje medzi údajnými víťazmi a porazenými v rámci transformácie spôsobenej umelou inteligenciou. Súčasná závislosť od niekoľkých málo titulov alebo sektorov preto so sebou nesie vysoké riziko koncentrácie – prípadné prekážky v transformácii umelej inteligencie, zníženie plánovaných investičných výdavkov alebo výrazný pokles ziskov by výrazne zaťažili celý trh. Na druhej strane súčasná situácia odhaľuje aj značný potenciál pre nadchádzajúce mesiace – nová technológia by v skutočnosti mala priniesť zvýšenie produktivity v celom hospodárstve, a preto by aj mnohé spoločnosti mali mať potenciál na dohnať zameškané.
Príde koncoročný rast?
Z historického hľadiska bol koniec roka na burzách väčšinou priaznivým obdobím a aj po amerických mid-term voľbách vykazovali trhy spravidla pozitívny vývoj. Aj ekonomika sa javí ako prekvapivo odolná, takže v zásade by boli splnené predpoklady pre priaznivú jeseň – proti ešte ofenzívnejšiemu smerovaniu však hovoria – ako to v nedávnej histórii býva často – početné rušivé faktory na okraji diania. Preto naďalej trváme na vysokej diverzifikácii nášho portfólia s miernym nadvážením akcií.
Poznámka: Upozorňujeme, že investovanie do cenných papierov so sebou okrem príležitostí prináša aj riziká.
Disclaimer
Upozornenie: Tento dokument je marketingovým oznámením a slúži ako doplnkový zdroj informácií pre investorov, pričom je založený na najlepších informačných zdrojoch dostupných v čase jeho vytvorenia. Uvedené analýzy a závery majú všeobecnú povahu a nezohľadňujú individuálne potreby investorov, pokiaľ ide o výnos, zdaňovanie a mieru akceptovateľného rizika. Informácie boli spracované bez zohľadnenia osobnej situácie možných prijímateľov a ich znalostí a skúseností v oblasti investovania, nepredstavujú poskytnutie investičného poradenstva alebo investičného prieskumu, nie sú ani návrhom na uzatvorenie obchodu zo strany správcovskej spoločnosti a nevyplývajú z neho žiadne záväzky. Výnosy z investície do podielových fondov dosiahnuté v minulosti nie sú zárukou budúcich výnosov. Zdrojom použitých informácii je Erste Asset Management GmbH, so sídlom Am Belvedere 1, 1100 Viedeň, Rakúsko, zapísaná v Obchodnom registri Obchodného súdu Viedeň pod registračným číslom 102018 b, podnikajúca v Slovenskej republike prostredníctvom organizačnej zložky Erste Asset Management GmbH, pobočka Slovenská republika, so sídlom Tomášikova 48, 832 65 Bratislava, IČO: 51 410 818, zapísaná v Obchodnom registri Mestského súdu Bratislava III, oddiel: Po, vložka č.: 4550/B, ak nie je uvedené inak. Informácie obsiahnuté v tomto dokumente nie je dovolené ďalej rozširovať bez predchádzajúceho súhlasu spoločnosti Erste Asset Management GmbH, pobočka Slovenská republika.
Dôležité právne upozornenia
Toto je reklamné oznámenie. Pokiaľ nie je uvedené inak, zdroj údajov je spoločnosť Erste Asset Management GmbH. Komunikačným jazykom distribučných miest je nemčina a v prípade správcovskej spoločnosti okrem toho aj angličtina.
Prospekt pre fondy PKIPCP (ako aj jeho prípadné zmeny) sa vypracúva a zverejňuje v súlade s ustanoveniami zákona InvFG 2011 v platnom znení. Pre alternatívne investičné fondy (AIF) spravované spoločnosťou Erste Asset Management GmbH sa v súlade s ustanoveniami zákona AIFMG v spojení so zákonom InvFG 2011 vypracúvajú „Informácie pre investorov podľa § 21 AIFMG“.
Prospekt, „Informácie pre investorov podľa § 21 AIFMG“ ako aj základný informačný list sú v aktuálne platnej verzii k dispozícii na webovej stránke www.erste-am.com v sekcii Povinné zverejnenia a sú bezplatne k dispozícii záujemcom o investovanie v sídle príslušnej správcovskej spoločnosti, ako aj v sídle príslušnej depozitnej banky. Presný dátum posledného zverejnenia prospektu, jazyky, v ktorých je k dispozícii prospekt, resp. „Informácie pre investorov podľa § 21 AIFMG“ a základný informačný list, ako aj prípadné ďalšie miesta, kde je možné dokumenty vyzdvihnúť, sú uvedené na webovej stránke www.erste-am.com. Súhrn práv investorov je k dispozícii v nemeckom a anglickom jazyku na webovej stránke www.erste-am.com/investor-rights, ako aj u správcovskej spoločnosti.
Správcovská spoločnosť môže rozhodnúť o zrušení opatrení, ktoré prijala na účely distribúcie podielových listov v zahraničí, s ohľadom na regulačné požiadavky.
Upozornenie: Chystáte sa kúpiť produkt, ktorý môže byť ťažko zrozumiteľný. Pred prijatím investičného rozhodnutia vám odporúčame prečítať si uvedené dokumenty fondu. Tieto dokumenty môžete bezplatne získať okrem vyššie uvedených miest aj v príslušnom sídle sprostredkovateľskej Sparkasse a v Erste Bank der oesterreichischen Sparkassen AG. Dokumenty si môžete stiahnuť aj elektronicky na adrese www.erste-am.com.
Naše analýzy a závery majú všeobecný charakter a nezohľadňujú individuálne charakteristiky našich investorov, pokiaľ ide o výnos, daňovú situáciu, skúsenosti a znalosti, investičný cieľ, finančnú situáciu, schopnosť znášať straty alebo toleranciu voči riziku. Minulý vývoj hodnoty neumožňuje vyvodiť spoľahlivé závery o budúcom vývoji fondu.
Upozornenie: Investovanie do cenných papierov so sebou okrem opísaných príležitostí prináša aj riziká. Hodnota podielových listov a ich výnosy môžu stúpať aj klesať. Aj zmeny výmenných kurzov môžu ovplyvniť hodnotu investície pozitívne aj negatívne. Existuje preto možnosť, že pri spätnom odkúpení podielov dostanete späť menej, ako bola pôvodne investovaná suma. Osoby, ktoré majú záujem o nákup podielov v investičných fondoch, by si pred prípadnou investíciou mali prečítať aktuálny prospekt (prospekty) alebo „Informácie pre investorov podľa § 21 AIFMG“, najmä upozornenia na riziká, ktoré sú v nich uvedené. Ak je mena fondu iná ako domáca mena investora, zmeny príslušného výmenného kurzu môžu pozitívne alebo negatívne ovplyvniť hodnotu investície, ako aj výšku nákladov vznikajúcich vo fonde – prepočítaných na domácu menu.
Tento finančný produkt nesmieme priamo ani nepriamo ponúkať, predávať, ďalej predávať ani dodávať fyzickým alebo právnickým osobám, ktoré majú bydlisko alebo sídlo spoločnosti v krajine, v ktorej je to zákonom zakázané. V takomto prípade nesmieme poskytovať ani žiadne informácie o produkte.
Informácie o obmedzeniach distribúcie fondu americkým alebo ruským štátnym príslušníkom nájdete v príslušných upozorneniach v prospekte alebo v „Informáciách pre investorov podľa § 21 AIFMG“.
Toto oznámenie výslovne nepredstavuje investičné odporúčanie, ale iba odráža aktuálny názor trhu. Toto oznámenie teda nenahrádza investičné poradenstvo.
Tento dokument nepredstavuje distribučnú činnosť správcovskej spoločnosti a nesmie sa preto chápať ako ponuka na nákup alebo predaj finančných alebo investičných nástrojov.
Spoločnosť Erste Asset Management GmbH je prepojená s Erste Bank a rakúskymi sporiteľňami.
Vezmite prosím na vedomie aj „Informácie o nás a našich službách v oblasti cenných papierov“ vašej bankovej inštitúcie.