
Európsky dlhopisový trh momentálne prechádza pozoruhodným vývojom: americké firmy vo veľkom získavajú kapitál v eurách, britských librách a švajčiarskych frankoch. Do popredia sa dostávajú najmä americkí hyperscaleri, ktorí od minulého roka emitujú dlhopisy denominované v iných menách než vo vlastnej, aby financovali rozsiahle investície, napríklad do dátových centier a umelej inteligencie.
Takéto dlhopisy v cudzej mene emitované americkými emitentmi sa v odbornej terminológii označujú ako reverse Yankees alebo reverse Yankee bonds. Tento pojem označuje dlhopisy vydané americkými firmami nie v amerických dolároch, ale napríklad v eurách. Ide o protipól klasického yankee dlhopisu: kým pri ňom získava kapitál na americkom dlhopisovom trhu neamerická firma, pri reverse Yankee získava americká firma financovanie mimo svojho domáceho trhu.
Hoci tento segment trhu nie je nový, v posledných rokoch výrazne narástol objem emisií, zmenila sa štruktúra emitentov a zvýšil sa aj jeho strategický význam. V tomto článku analyzujeme, ako sa trh reverse Yankees vyvíjal v porovnaní so širším trhom eurových investičných firemných dlhopisov (trh EUR-IG) a aký význam majú nedávne udalosti z pohľadu emitentov a investorov.
Reverse Yankee bonds získavajú trhový podiel
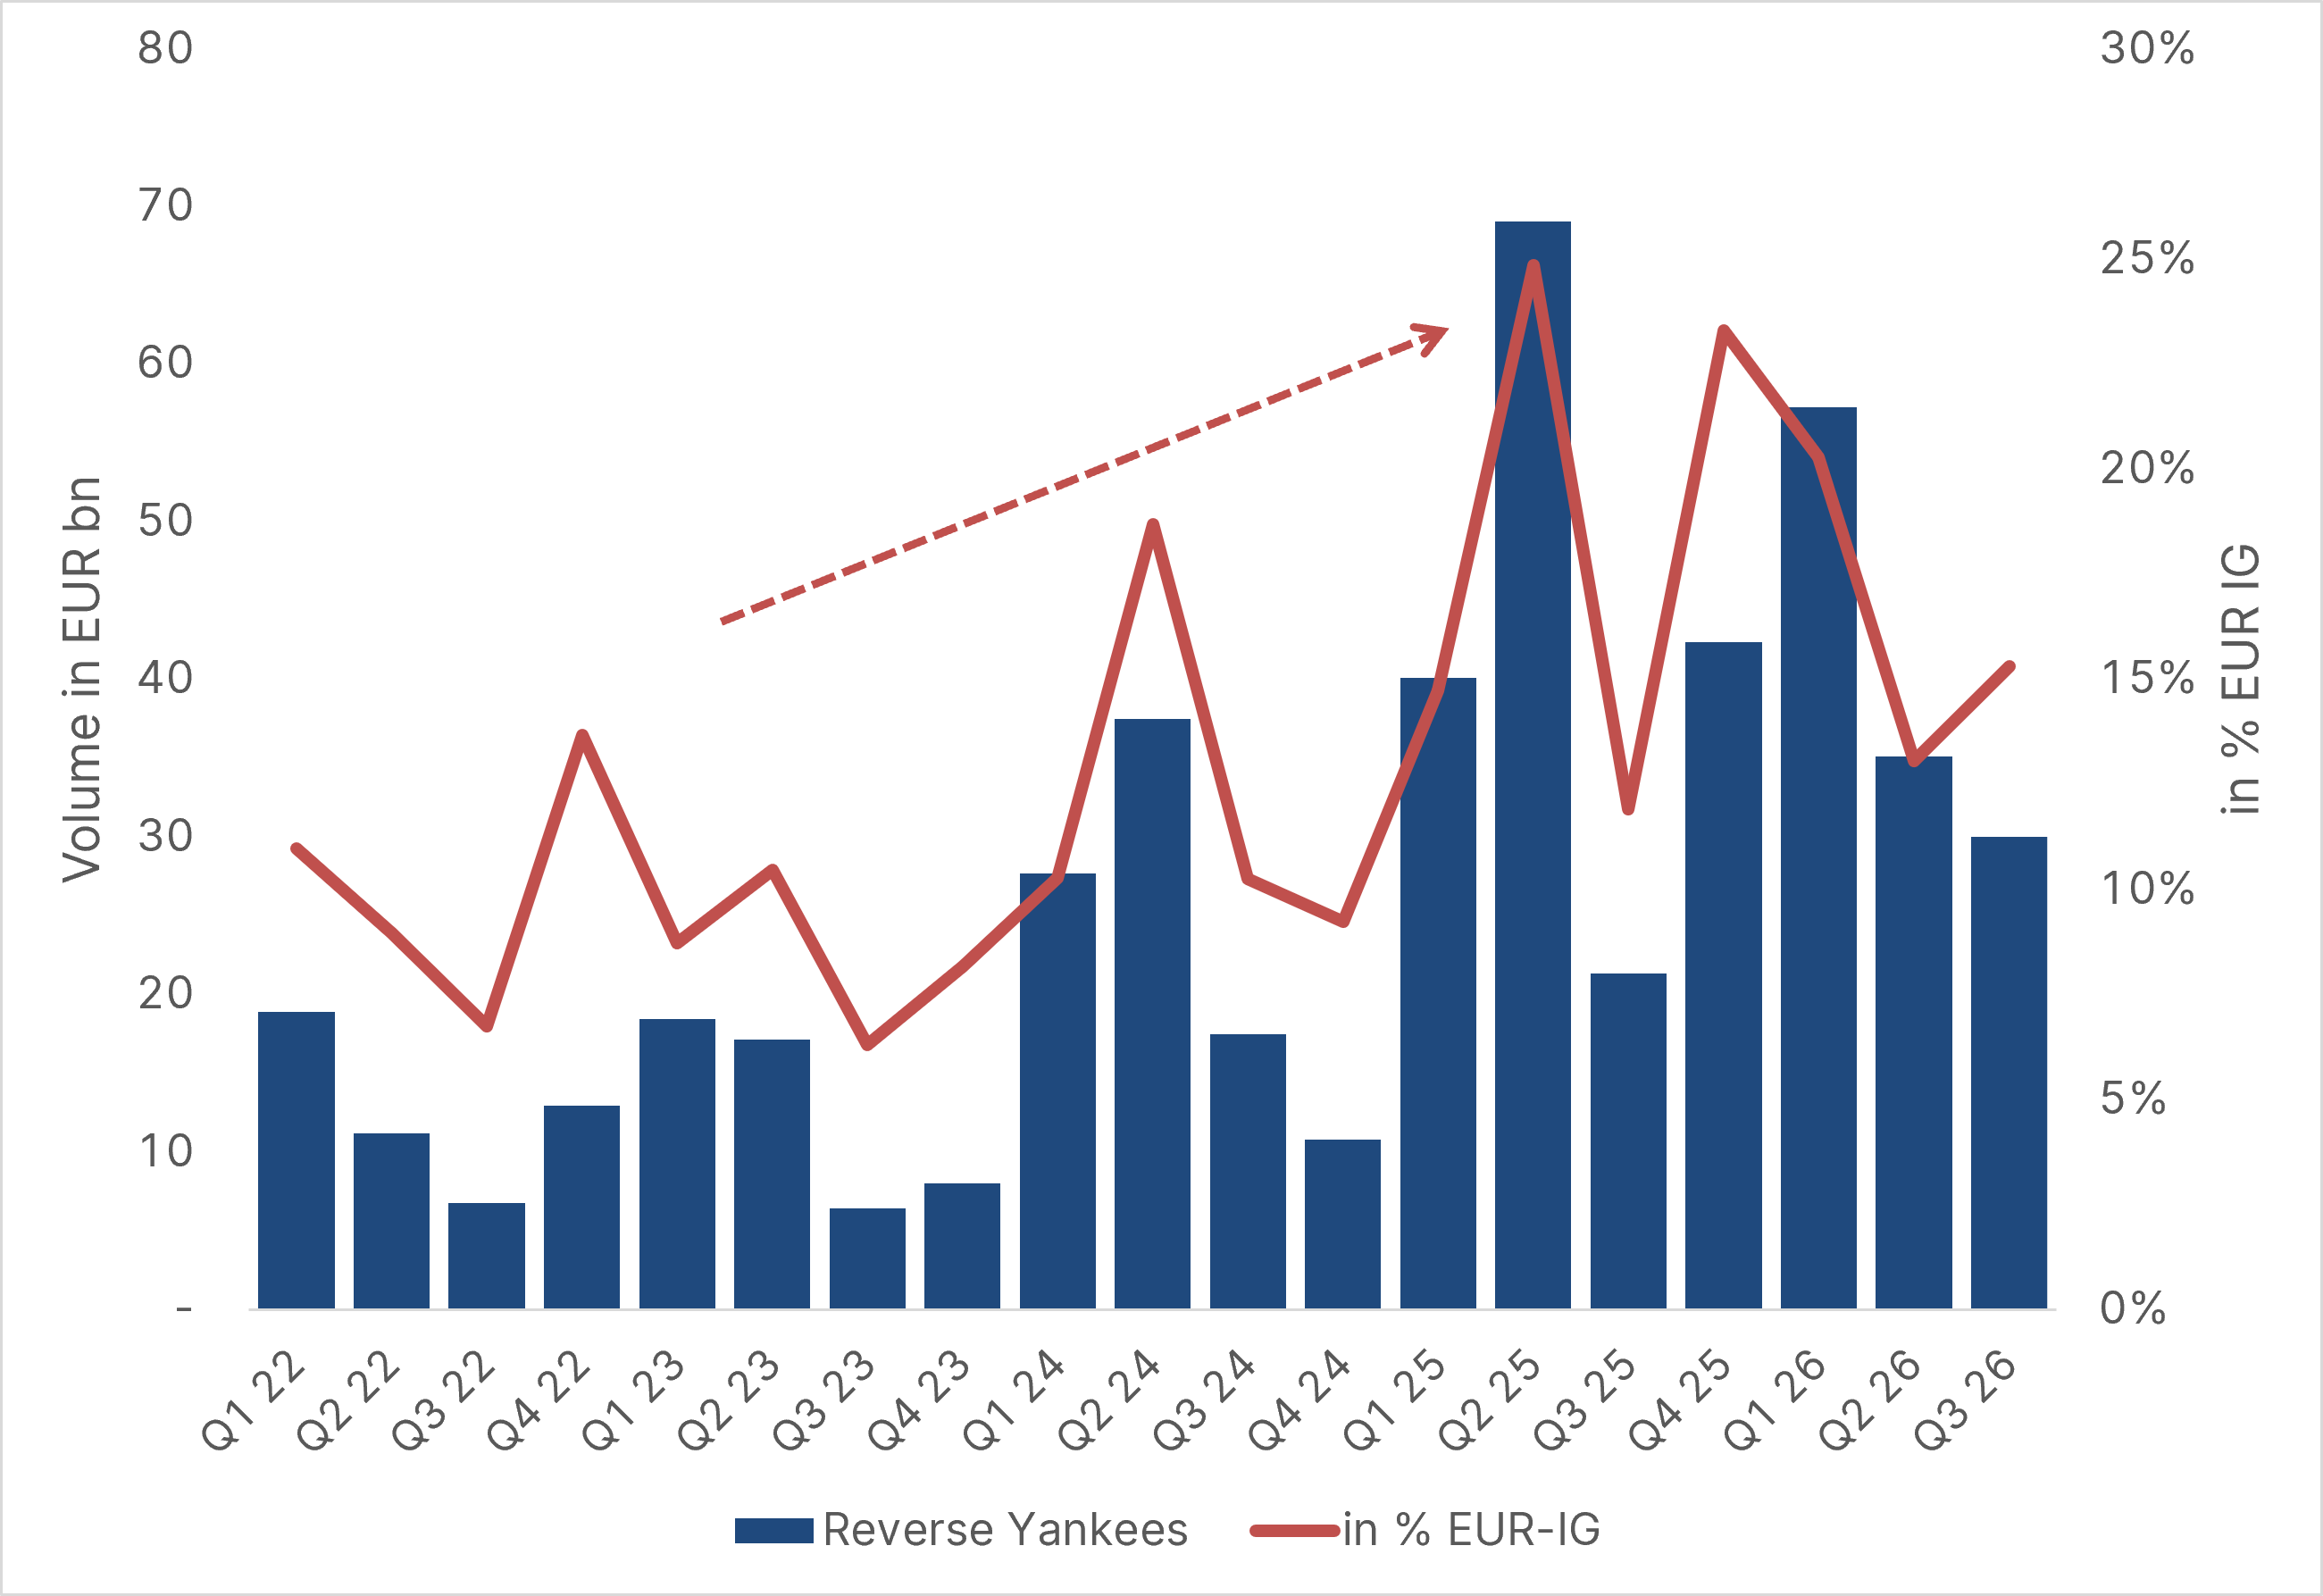
Podľa najnovších prieskumov dosiahol objem emisií reverse Yankees na trhu EUR-IG v prvých troch štvrťrokoch 2026 sumu 122 mld. EUR. Len v treťom štvrťroku – ktorý má z dôvodu sezónnosti zvyčajne nižšie objemy emisií – boli vydané dlhopisy v celkovom objeme približne 30 mld. EUR.
Ešte výpovednejší než absolútny objem emisií je však trend trhového podielu. V pomere k celkovému objemu nových emisií na trhu EUR-IG tvorili reverse Yankees od začiatku roka 16,4 %. Nadväzuje to na silný trend z minulého roka, keď podiel dosiahol 19,0 %. V rokoch 2024 a 2023 boli hodnoty výrazne nižšie – 12,3 %, resp. 8,7 %.
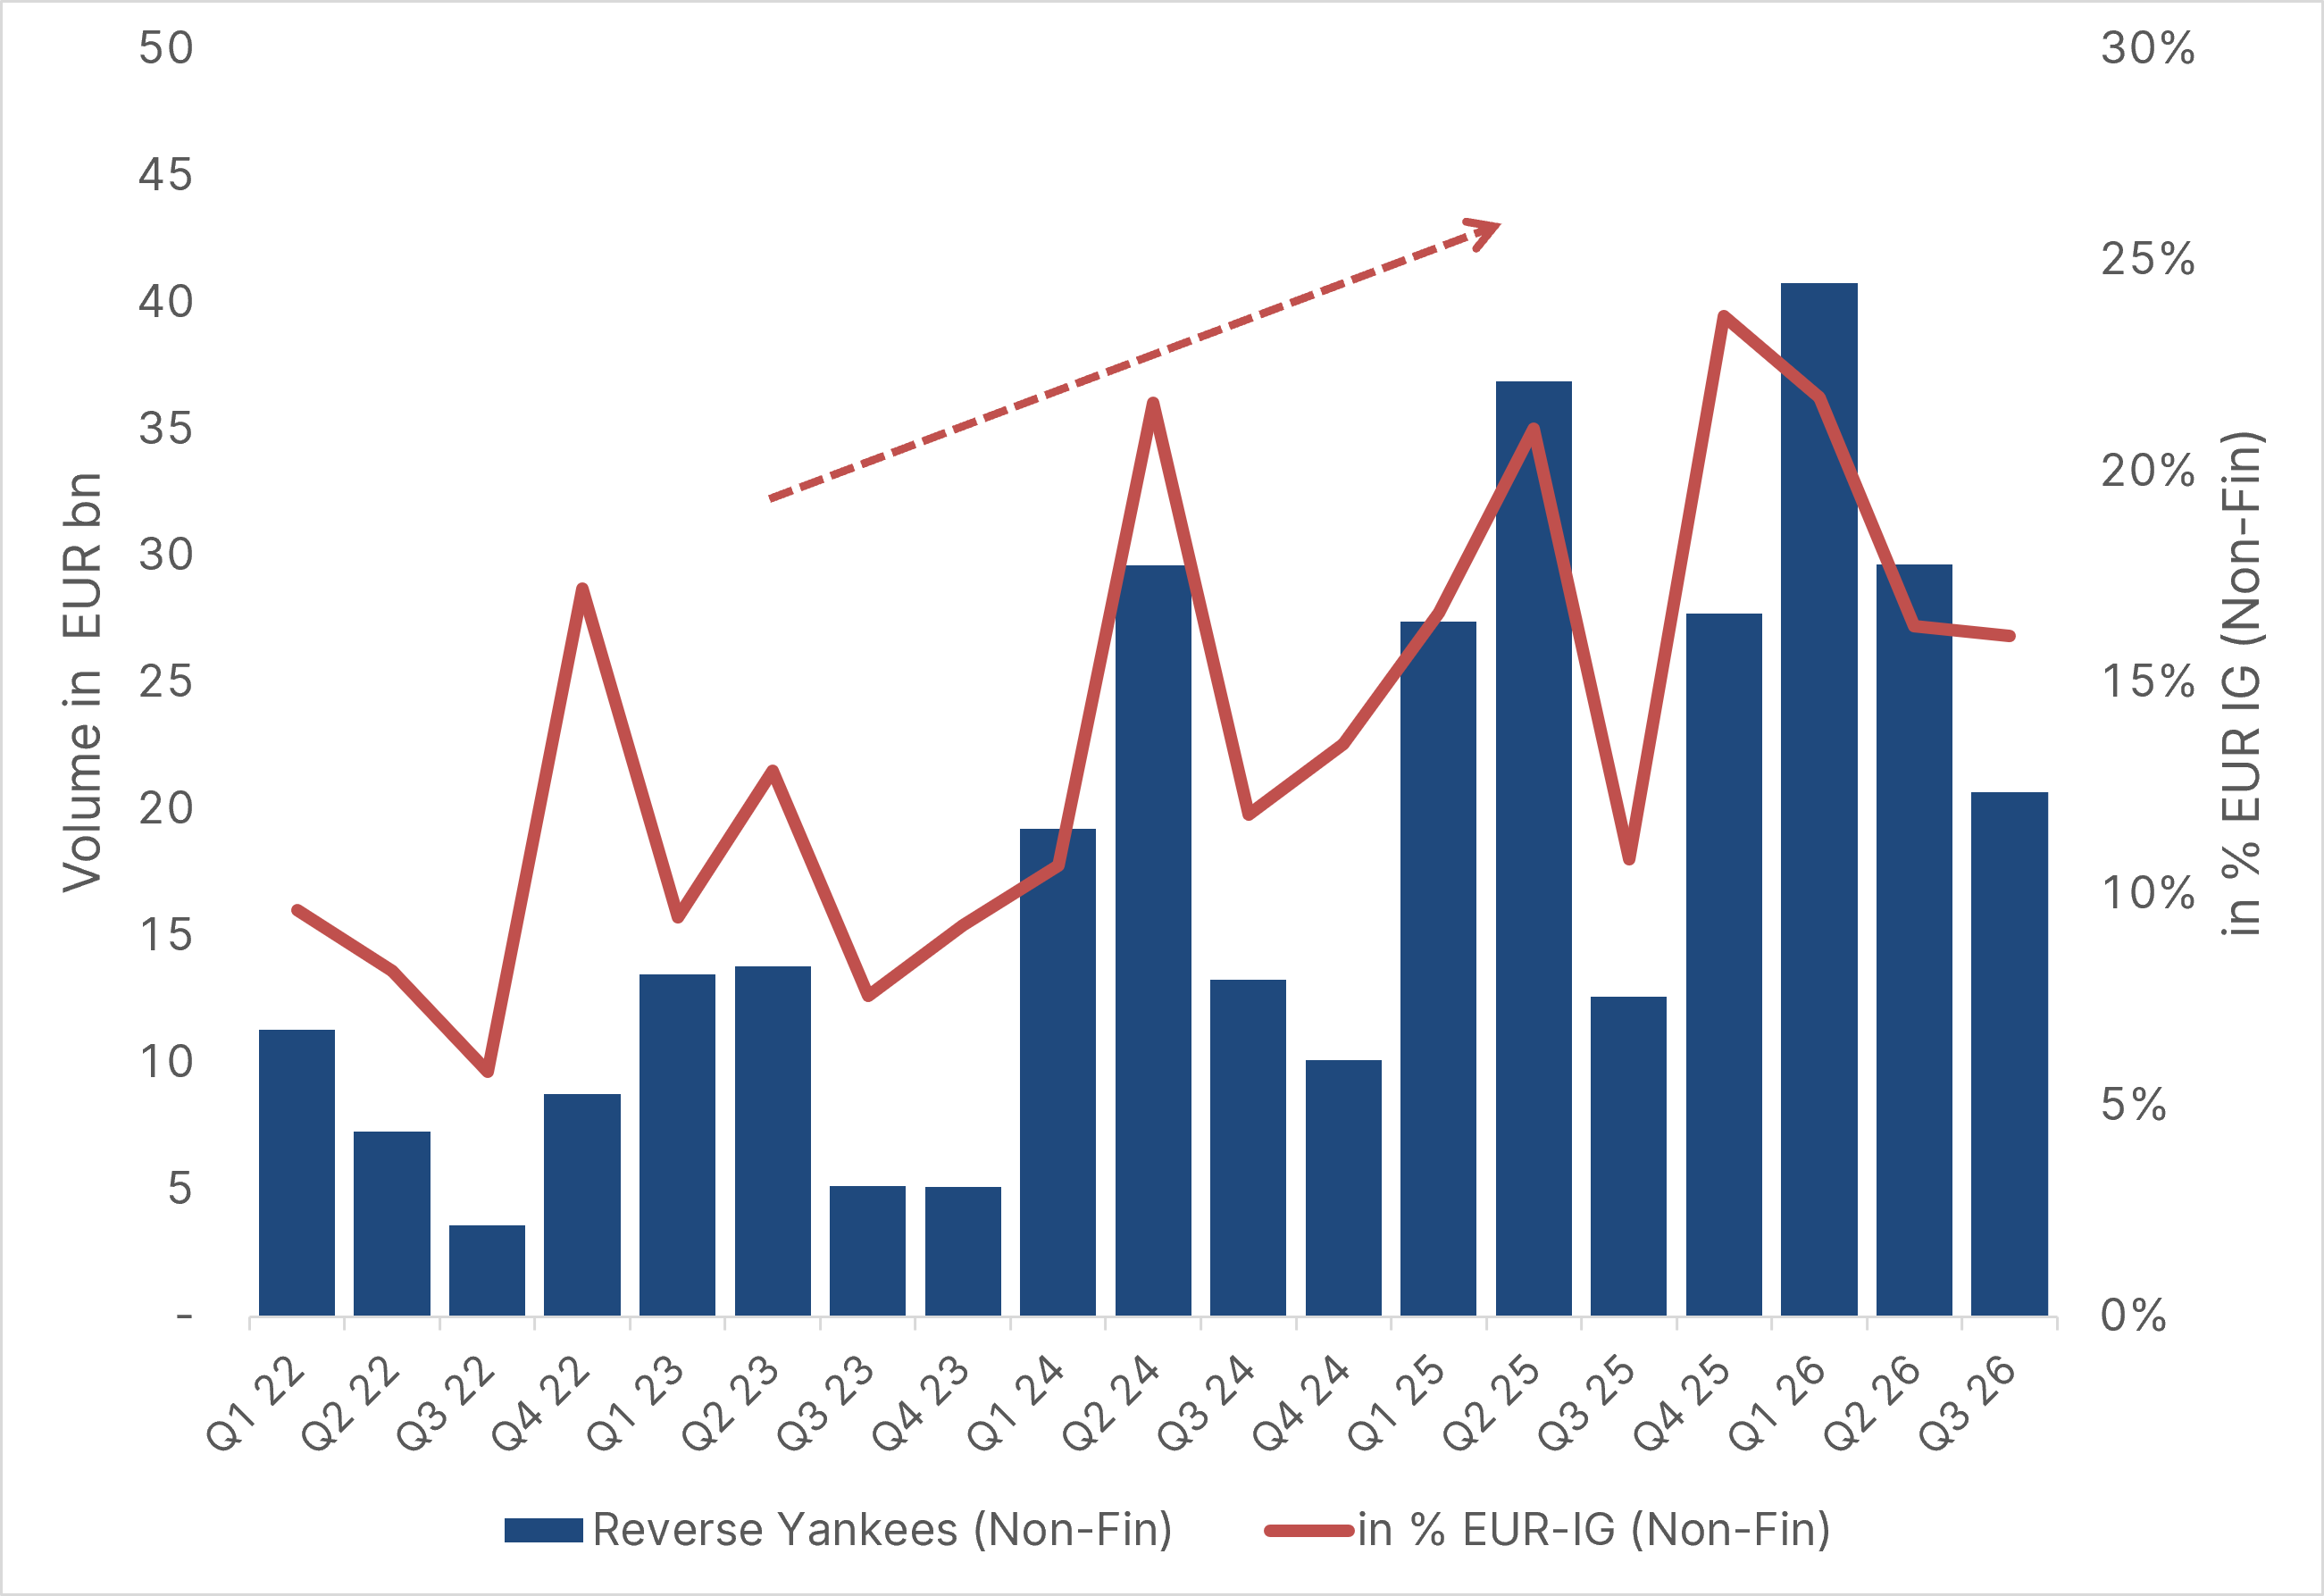
Objem emisií reverse Yankee dlhopisov (ľavá os: celý trh; pravá os: nefinančné firmy)
Zdroj: Bloomberg, údaje k 30. septembru 2026; vlastné spracovanie
Trend ťahajú hyperscaleri, no nie sú sami
Tento trend je obzvlášť výrazný pri nefinančných firmách, teda po vylúčení bánk a poisťovní. Od začiatku roka bolo emitovaných reverse Yankees v celkovom objeme približne 91 mld. EUR. To predstavuje 18,3 % z celkového objemu nových emisií na trhu EUR-IG pre nefinančné firmy.
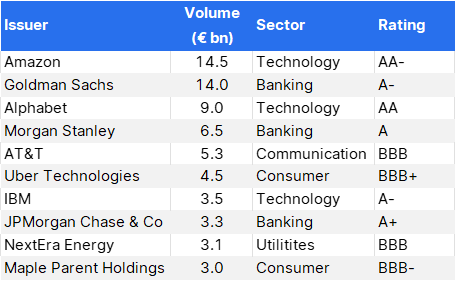
Aj tu sa potvrdzuje trend z predchádzajúcich rokov: kým minulý rok podiel dosiahol až 18,2 %, v roku 2024 bol 14,4 % a v roku 2023 len 10,1 %. Výrazne k tomu v poslednom období prispeli americkí hyperscaleri, ktorí tento rok emitovali reverse Yankees v celkovom objeme 23,5 mld. EUR. Z toho 9 mld. EUR pripadlo na Google a 14,5 mld. EUR na Amazon. Údaje však ukazujú, že tento trend nie je spôsobený iba vysokými finančnými potrebami hyperscalerov. Európsky kapitálový trh čoraz viac využívajú ako zdroj financovania aj emitenti z iných sektorov. V bankovom sektore medzi emitentmi v priebehu roka boli Goldman Sachs, Morgan Stanley a JPMorgan. Okrem toho po európskom dlhopisovom trhu siahli aj známe firmy zo sektorov komunikácií, verejných služieb a spotrebného tovaru, ako AT&T, NextEra Energy či Uber.
Poznámka: Spoločnosti uvedené v tomto príspevku boli vybrané ako príklady a nepredstavujú investičné odporúčanie.
Najväčší emitenti reverse Yankees na trhu EUR-IG v roku 2026
(Top 10)
Zdroj: Bloomberg, údaje k 30. septembru 2026; vlastné spracovanie
Prečo americké firmy emitujú reverse Yankee bonds
Dôvodov, prečo emitovať dlh v európskom dlhopisovom trhu, je viac. Jedným z najzjavnejších sú potenciálne výhody financovania. Okrem všeobecnej úrovne úrokových sadzieb – ktorá je momentálne v USA vyššia než v Európe – zohrávajú pri určovaní skutočných nákladov financovania firmy obzvlášť rozhodujúcu úlohu kreditné spready, teda rizikové prirážky požadované investormi.
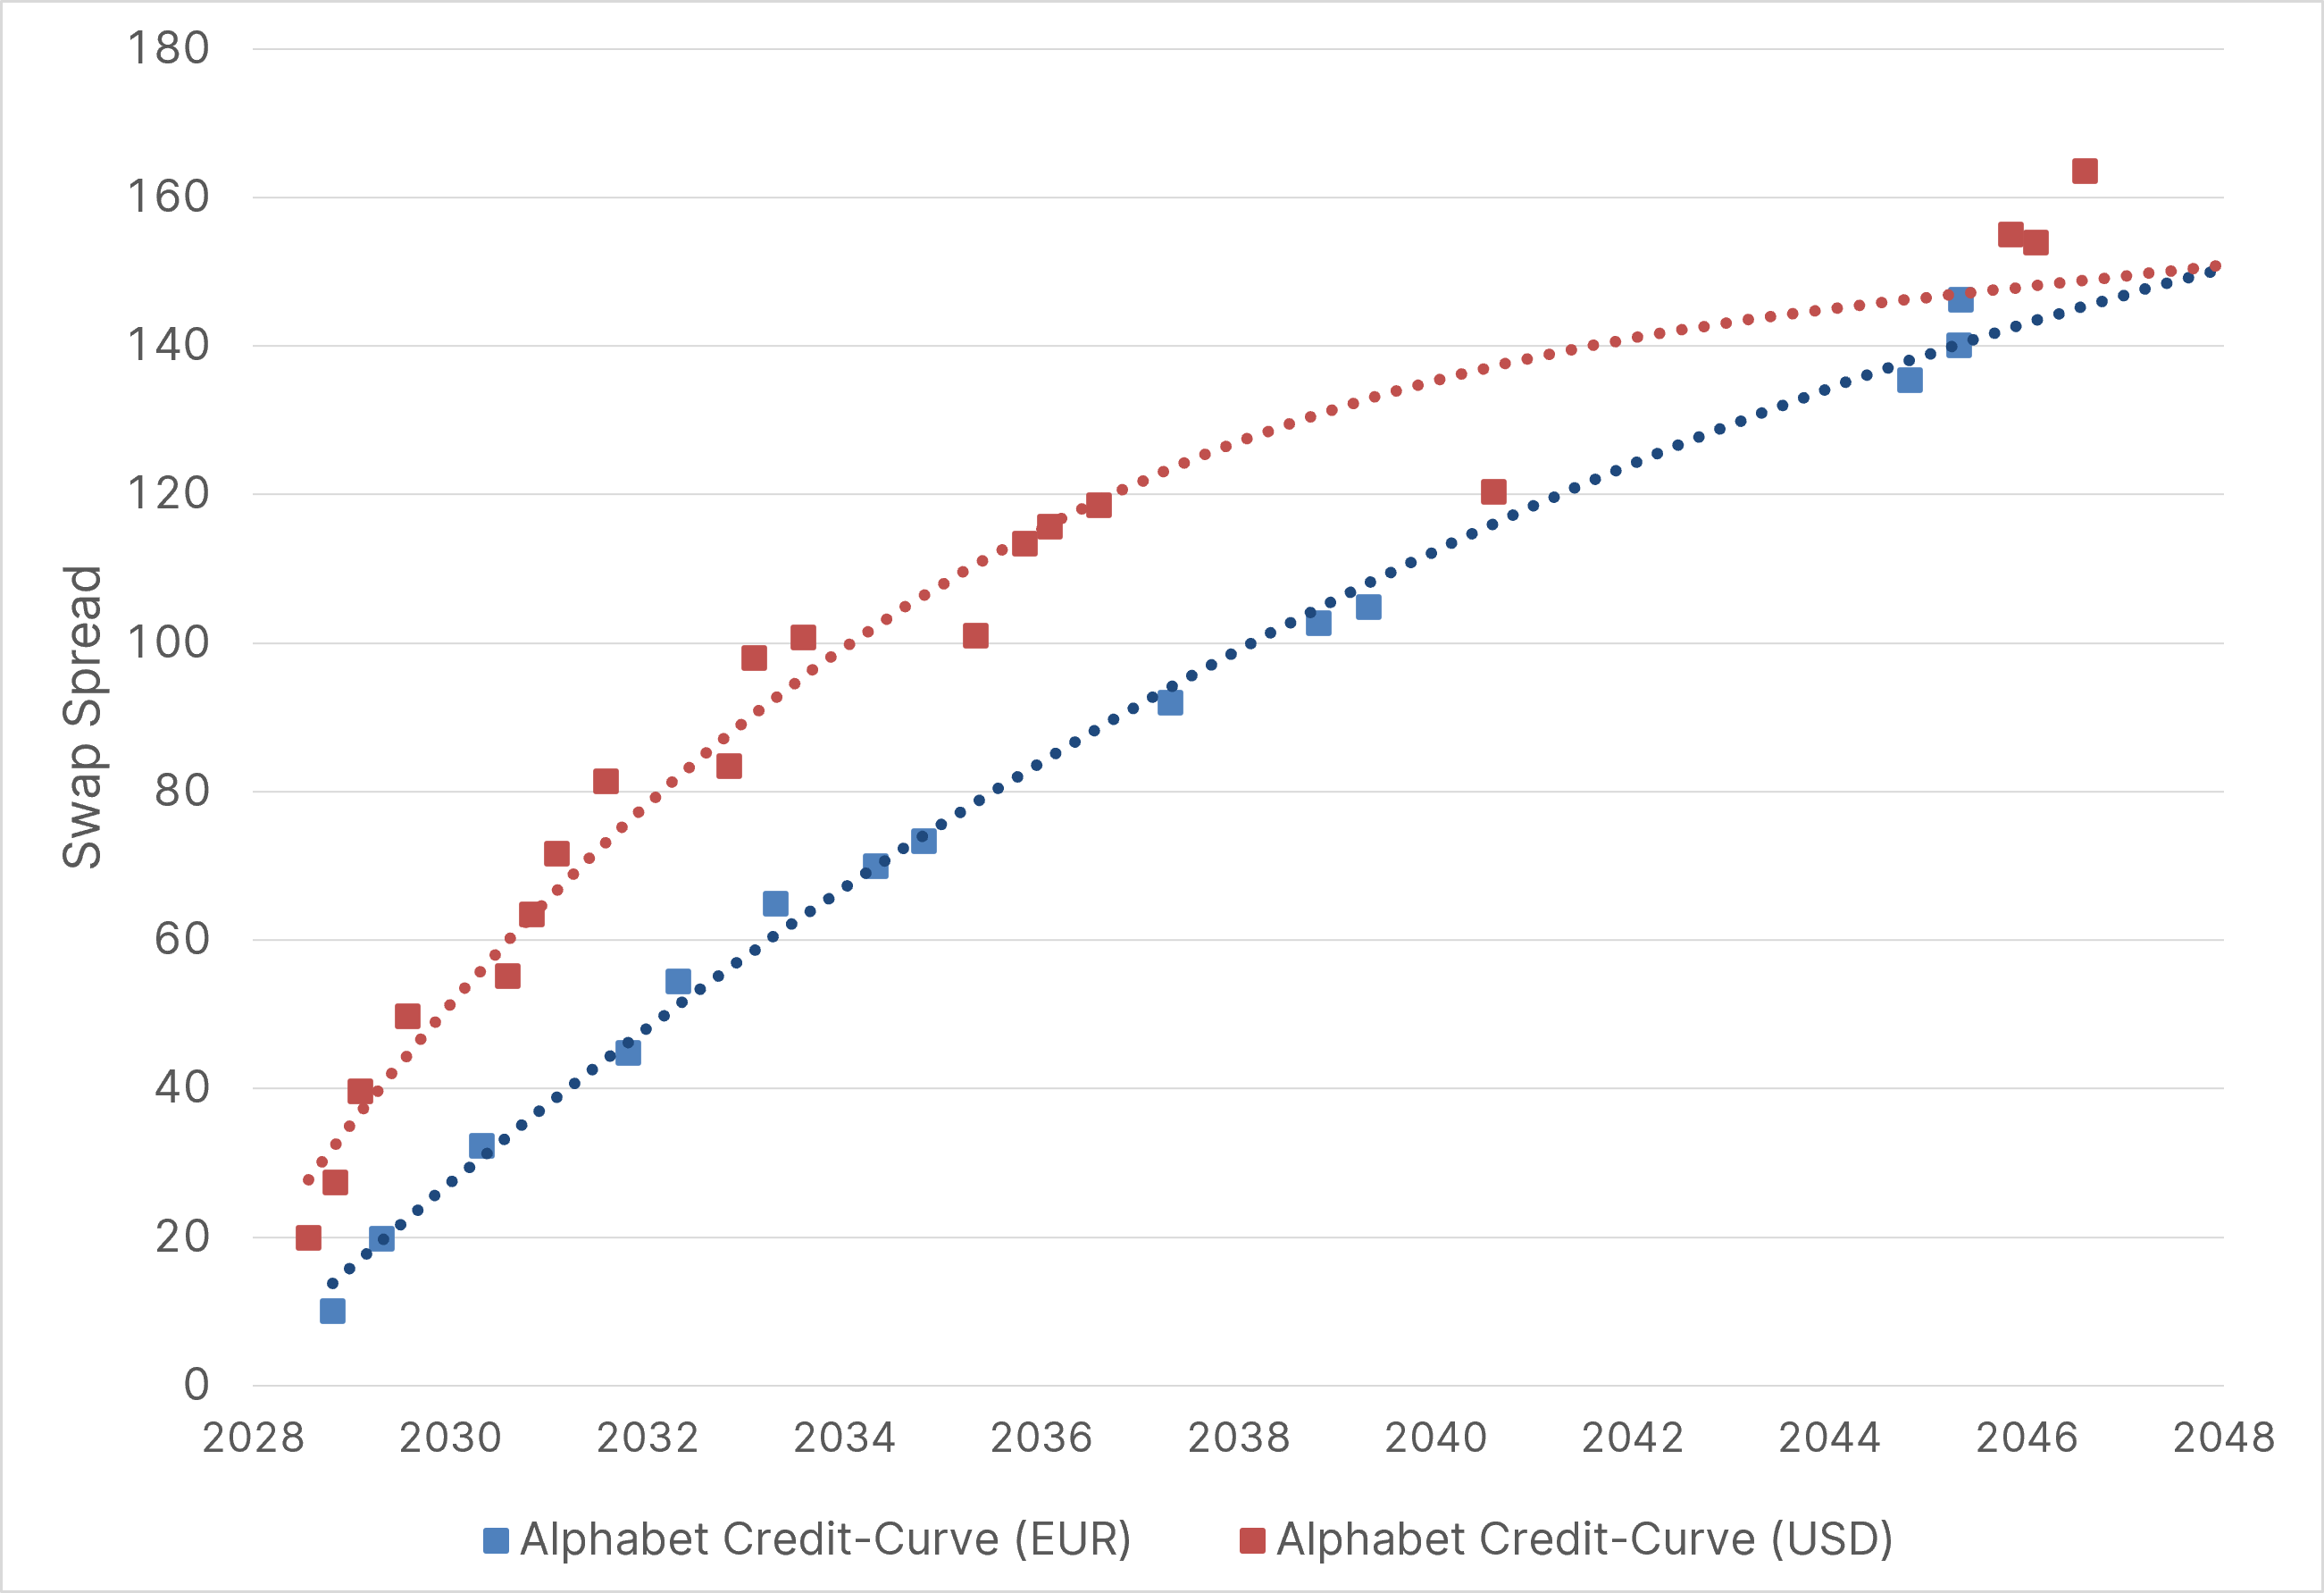
Na príklade Alphabetu je vidieť, že eurové dlhopisy firmy (modrá línia) majú naprieč veľkou časťou splatnostnej štruktúry nižšie kreditné spready než porovnateľné dlhopisy denominované v amerických dolároch (červená línia). Na prvý pohľad to naznačuje výhodnejšie podmienky financovania. Či z toho napokon vznikne finančná výhoda, závisí od splatnosti, ratingu, dopytu investorov, úrokového prostredia a nákladov prípadného menového zaistenia cez cross-currency swapy.
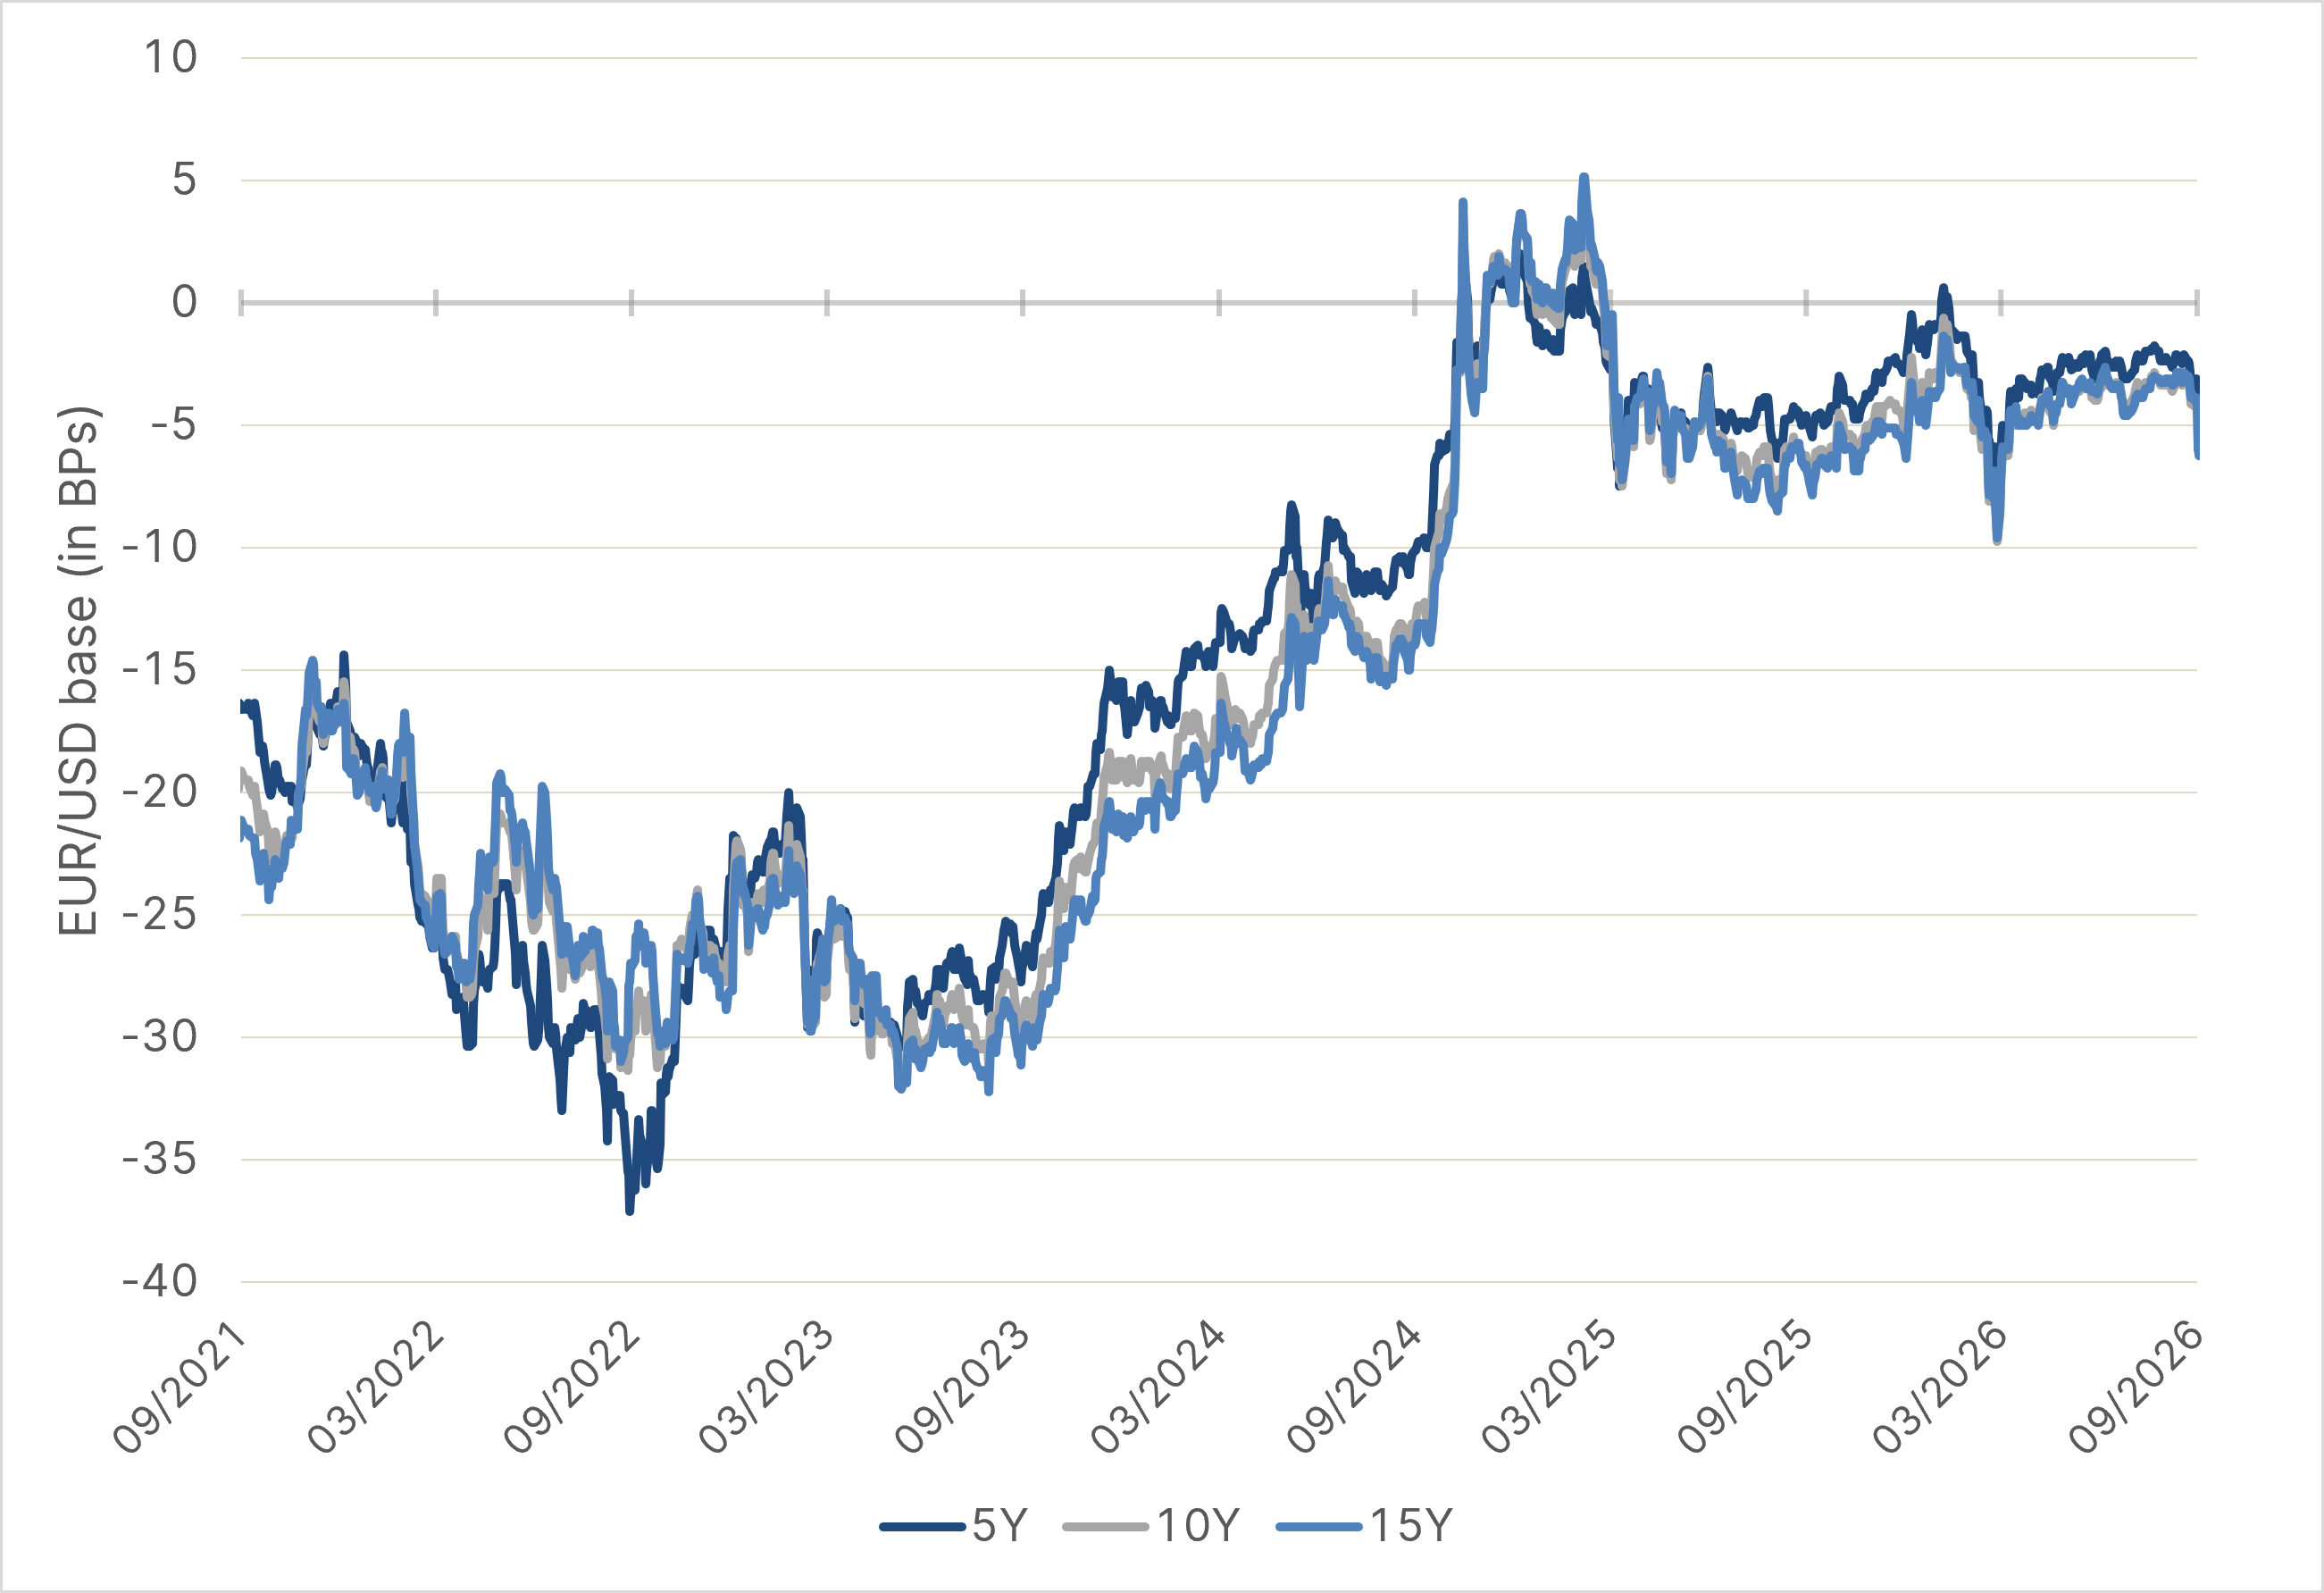
Prostredníctvom EUR/USD cross-currency swapu si emitenti môžu vymeniť výnos z eurovej emisie za americké doláre a z ekonomického hľadiska premeniť eurový záväzok na dolárový. Takzvaný cross-currency basis odráža náklady tejto menovej konverzie. Negative basis znamená, že dopyt po dolárovom financovaní je vyšší než po eurovom, takže získanie dolárov cez swapový trh je drahšie. EUR/USD basis sa v posledných rokoch výrazne zotavil a teraz sa obchoduje tesne pod nulovou líniou. V dôsledku toho sú náklady menového zaistenia dnes podstatne nižšie než pred pár rokmi, čo zvyšuje atraktivitu eurových emisií pre emitentov.
Krivky kreditných spreadov Alphabetu v EUR a USD
EUR-USD cross-currency basis
Zdroj: Bloomberg, údaje k 15. októbru 2026; vlastné spracovanie
Zladenie meny a cash flow je ďalším dôvodom. Pre firmy s tržbami v Európe môže byť financovanie v eurách atraktívne, ak sa získané prostriedky využijú aj v eurozóne. V takom prípade sa úroky aj splátky istiny dajú uhrádzať priamo z eurových cash flow. Prirodzené zosúladenie záväzkov a cash flow znižuje menové riziko a uľahčuje plánovanie financovania.
Tretím dôvodom je diverzifikácia zdrojov financovania. Firmy s vysokými kapitálovými potrebami často nechcú byť odkázané výlučne na dolárový trh. Emisiami v eurách môžu rozšíriť investorov a posilniť svoju prítomnosť na európskom kapitálovom trhu. Zároveň však platí, že financovanie v eurách nemusí byť nevyhnutne lacnejšie než porovnateľná emisia v amerických dolároch. Rovnako dôležitá môže byť aj ochota trhu a spoľahlivý, opakovateľný prístup ku kapitálu.
Momentálne je to obzvlášť viditeľné pri amerických hyperscaleroch, ktorí investujú miliardy do infraštruktúry pre AI. Pri prudkom náraste kapitálových potrieb sú medzinárodné kapitálové trhy čoraz dôležitejším zdrojom financovania. Reverse Yankees týmto firmám nielen otvárajú prístup k ďalšej investorskej báze, ale umožňujú im aj prepojiť európske záväzky s európskymi cash flow. Vysoký objem emisií v posledných štvrťrokoch podčiarkuje, že pre mnohé americké firmy je európsky dlhopisový trh už dávno viac než len oportunistická alternatíva financovania.
Zladenie meny a cash flow je ďalším dôvodom. Pre firmy s tržbami v Európe môže byť financovanie v eurách atraktívne, ak sa získané prostriedky využijú aj v eurozóne. V takom prípade sa úroky aj splátky istiny dajú uhrádzať priamo z eurových cash flow. Prirodzené zosúladenie záväzkov a cash flow znižuje menové riziko a uľahčuje plánovanie financovania.
Tretím dôvodom je diverzifikácia zdrojov financovania. Firmy s vysokými kapitálovými potrebami často nechcú byť odkázané výlučne na dolárový trh. Emisiami v eurách môžu rozšíriť investorov a posilniť svoju prítomnosť na európskom kapitálovom trhu. Zároveň však platí, že financovanie v eurách nemusí byť nevyhnutne lacnejšie než porovnateľná emisia v amerických dolároch. Rovnako dôležitá môže byť aj ochota trhu a spoľahlivý, opakovateľný prístup ku kapitálu.
Momentálne je to obzvlášť viditeľné pri amerických hyperscaleroch, ktorí investujú miliardy do infraštruktúry pre AI. Pri prudkom náraste kapitálových potrieb sú medzinárodné kapitálové trhy čoraz dôležitejším zdrojom financovania. Reverse Yankees týmto firmám nielen otvárajú prístup k ďalšej investorskej báze, ale umožňujú im aj prepojiť európske záväzky s európskymi cash flow. Vysoký objem emisií v posledných štvrťrokoch podčiarkuje, že pre mnohé americké firmy je európsky dlhopisový trh už dávno viac než len oportunistická alternatíva financovania.
Čo to znamená pre európskych emitentov…
Pre európskych emitentov prináša tento vývoj príležitosti aj výzvy. Na jednej strane medzinárodní dlžníci zvyšujú hĺbku, likviditu a globálny význam európskeho trhu firemných dlhopisov. Na druhej strane každá nová emisia súťaží o dostupný kapitál investorov. Veľkoobjemové transakcie etablovaných amerických firiem môžu odlákať pozornosť od menších európskych emitentov. Zároveň nové reverse Yankees vytvárajú ďalšie benchmarky pre existujúce dlhopisy. Ak sa nové emisie ponúkajú s atraktívnymi spreadmi alebo s prirážkou za novú emisiu, môže to viesť k úpravám ocenenia porovnateľných európskych dlhopisov.
Zatiaľ sa však nepozoruje žiadny plošný efekt vytláčania. Napriek vysokému objemu emisií reverse Yankee dlhopisov zostali v poslednom období knihy objednávok pre európskych emitentov dobre naplnené. Aj menšie alebo neratingované firmy dokázali úspešne umiestniť dlhopisy. Stabilný dopyt naznačuje, že európsky dlhopisový trh zatiaľ dokázal rastúcu ponuku efektívne absorbovať.
…a pre investorov?
Pre investorov sa investičný vesmír rozširuje o emitentov, sektory a kreditné profily, ktoré boli v európskom trhu tradične menej zastúpené. Platí to najmä pre technologické firmy s dobrým ratingom, čo je dnes vidieť pomerne jasne: keďže technologický sektor je v európskych indexoch firemných dlhopisov výrazne podreprezentovaný, emisie veľkých hyperscalerov môžu prispieť k lepšej sektorovej diverzifikácii v portfóliu. Reverse Yankees zároveň uľahčujú investovanie do amerických firiem bez toho, aby investor musel priamo preberať menové a úrokové riziko spojené s dolárovým dlhopisom.
Tento trend však prináša aj nové výzvy. Ako hyperscaleri emitujú viac dlhopisov, získavajú väčšiu váhu v trhových indexoch a potenciálne aj v portfóliách investorov. V dôsledku toho môže mať výkonnosť americkej ekonomiky a úspech rozsiahlych investícií do AI väčší vplyv na investorov do firemných dlhopisov. Zároveň treba mať na pamäti, že profil emitenta a atraktivita dlhopisu nie je to isté. Pre investorov zostávajú kľúčovými analytickými kritériami ocenenie, splatnosť, kapitálová štruktúra, miera zadlženia a vzťah medzi ponúkaným spreadom a skutočným kreditným rizikom.
Záver
Reverse Yankees sa z občasne využívaného nástroja financovania vyvinuli na integrálnu súčasť európskeho trhu firemných dlhopisov a pravdepodobne ho budú formovať aj v budúcnosti. Pre mnohé americké firmy už eurové emisie dávno prestali byť len oportunistickou alternatívou a stali sa strategickou súčasťou ich medzinárodného financovania. Zvyšujú internacionalizáciu, likviditu a diverzitu trhu, no zároveň zintenzívňujú konkurenciu o kapitál investorov a posilňujú význam veľkých amerických emitentov v európskom investičnom univerze.
Pre emitentov zostáva ekonomická atraktivita otázkou celkových nákladov vrátane prípadných nákladov na zaistenie. Pre investorov širší výber prináša ďalšie príležitosti, no nenahrádza dôkladnú analýzu kreditnej kvality a ocenenia jednotlivých dlhopisov, ktorá tvorí základ investičného procesu v našej správe dlhopisových investícií.
Poznámka: Investície do cenných papierov so sebou okrem opísaných možností prinášajú aj riziká.
Disclaimer
Upozornenie: Tento dokument je marketingovým oznámením a slúži ako doplnkový zdroj informácií pre investorov, pričom je založený na najlepších informačných zdrojoch dostupných v čase jeho vytvorenia. Uvedené analýzy a závery majú všeobecnú povahu a nezohľadňujú individuálne potreby investorov, pokiaľ ide o výnos, zdaňovanie a mieru akceptovateľného rizika. Informácie boli spracované bez zohľadnenia osobnej situácie možných prijímateľov a ich znalostí a skúseností v oblasti investovania, nepredstavujú poskytnutie investičného poradenstva alebo investičného prieskumu, nie sú ani návrhom na uzatvorenie obchodu zo strany správcovskej spoločnosti a nevyplývajú z neho žiadne záväzky. Výnosy z investície do podielových fondov dosiahnuté v minulosti nie sú zárukou budúcich výnosov. Zdrojom použitých informácii je Erste Asset Management GmbH, so sídlom Am Belvedere 1, 1100 Viedeň, Rakúsko, zapísaná v Obchodnom registri Obchodného súdu Viedeň pod registračným číslom 102018 b, podnikajúca v Slovenskej republike prostredníctvom organizačnej zložky Erste Asset Management GmbH, pobočka Slovenská republika, so sídlom Tomášikova 48, 832 65 Bratislava, IČO: 51 410 818, zapísaná v Obchodnom registri Mestského súdu Bratislava III, oddiel: Po, vložka č.: 4550/B, ak nie je uvedené inak. Informácie obsiahnuté v tomto dokumente nie je dovolené ďalej rozširovať bez predchádzajúceho súhlasu spoločnosti Erste Asset Management GmbH, pobočka Slovenská republika.
Dôležité právne upozornenia
Toto je reklamné oznámenie. Pokiaľ nie je uvedené inak, zdroj údajov je spoločnosť Erste Asset Management GmbH. Komunikačným jazykom distribučných miest je nemčina a v prípade správcovskej spoločnosti okrem toho aj angličtina.
Prospekt pre fondy PKIPCP (ako aj jeho prípadné zmeny) sa vypracúva a zverejňuje v súlade s ustanoveniami zákona InvFG 2011 v platnom znení. Pre alternatívne investičné fondy (AIF) spravované spoločnosťou Erste Asset Management GmbH sa v súlade s ustanoveniami zákona AIFMG v spojení so zákonom InvFG 2011 vypracúvajú „Informácie pre investorov podľa § 21 AIFMG“.
Prospekt, „Informácie pre investorov podľa § 21 AIFMG“ ako aj základný informačný list sú v aktuálne platnej verzii k dispozícii na webovej stránke www.erste-am.com v sekcii Povinné zverejnenia a sú bezplatne k dispozícii záujemcom o investovanie v sídle príslušnej správcovskej spoločnosti, ako aj v sídle príslušnej depozitnej banky. Presný dátum posledného zverejnenia prospektu, jazyky, v ktorých je k dispozícii prospekt, resp. „Informácie pre investorov podľa § 21 AIFMG“ a základný informačný list, ako aj prípadné ďalšie miesta, kde je možné dokumenty vyzdvihnúť, sú uvedené na webovej stránke www.erste-am.com. Súhrn práv investorov je k dispozícii v nemeckom a anglickom jazyku na webovej stránke www.erste-am.com/investor-rights, ako aj u správcovskej spoločnosti.
Správcovská spoločnosť môže rozhodnúť o zrušení opatrení, ktoré prijala na účely distribúcie podielových listov v zahraničí, s ohľadom na regulačné požiadavky.
Upozornenie: Chystáte sa kúpiť produkt, ktorý môže byť ťažko zrozumiteľný. Pred prijatím investičného rozhodnutia vám odporúčame prečítať si uvedené dokumenty fondu. Tieto dokumenty môžete bezplatne získať okrem vyššie uvedených miest aj v príslušnom sídle sprostredkovateľskej Sparkasse a v Erste Bank der oesterreichischen Sparkassen AG. Dokumenty si môžete stiahnuť aj elektronicky na adrese www.erste-am.com.
Naše analýzy a závery majú všeobecný charakter a nezohľadňujú individuálne charakteristiky našich investorov, pokiaľ ide o výnos, daňovú situáciu, skúsenosti a znalosti, investičný cieľ, finančnú situáciu, schopnosť znášať straty alebo toleranciu voči riziku. Minulý vývoj hodnoty neumožňuje vyvodiť spoľahlivé závery o budúcom vývoji fondu.
Upozornenie: Investovanie do cenných papierov so sebou okrem opísaných príležitostí prináša aj riziká. Hodnota podielových listov a ich výnosy môžu stúpať aj klesať. Aj zmeny výmenných kurzov môžu ovplyvniť hodnotu investície pozitívne aj negatívne. Existuje preto možnosť, že pri spätnom odkúpení podielov dostanete späť menej, ako bola pôvodne investovaná suma. Osoby, ktoré majú záujem o nákup podielov v investičných fondoch, by si pred prípadnou investíciou mali prečítať aktuálny prospekt (prospekty) alebo „Informácie pre investorov podľa § 21 AIFMG“, najmä upozornenia na riziká, ktoré sú v nich uvedené. Ak je mena fondu iná ako domáca mena investora, zmeny príslušného výmenného kurzu môžu pozitívne alebo negatívne ovplyvniť hodnotu investície, ako aj výšku nákladov vznikajúcich vo fonde – prepočítaných na domácu menu.
Tento finančný produkt nesmieme priamo ani nepriamo ponúkať, predávať, ďalej predávať ani dodávať fyzickým alebo právnickým osobám, ktoré majú bydlisko alebo sídlo spoločnosti v krajine, v ktorej je to zákonom zakázané. V takomto prípade nesmieme poskytovať ani žiadne informácie o produkte.
Informácie o obmedzeniach distribúcie fondu americkým alebo ruským štátnym príslušníkom nájdete v príslušných upozorneniach v prospekte alebo v „Informáciách pre investorov podľa § 21 AIFMG“.
Toto oznámenie výslovne nepredstavuje investičné odporúčanie, ale iba odráža aktuálny názor trhu. Toto oznámenie teda nenahrádza investičné poradenstvo.
Tento dokument nepredstavuje distribučnú činnosť správcovskej spoločnosti a nesmie sa preto chápať ako ponuka na nákup alebo predaj finančných alebo investičných nástrojov.
Spoločnosť Erste Asset Management GmbH je prepojená s Erste Bank a rakúskymi sporiteľňami.
Vezmite prosím na vedomie aj „Informácie o nás a našich službách v oblasti cenných papierov“ vašej bankovej inštitúcie.
Viac k téme
Vietor zmien? Midterms 2026
Midterm voľby môžu zmeniť politické rozloženie moci vo Washingtone. Čo to však znamená pre ekonomiku USA, štátny dlh a finančné trhy? Náš blog prináša odpovede.