
Francúzsko čelí značným rozpočtovým a politickým výzvam. Vysoký štátny dlh a rastúce náklady na úroky zvyšujú tlak na reformy, pričom politický manévrovací priestor sa javí ako obmedzený. Scenár so závažnými platobnými problémami sa však vzhľadom na ekonomickú veľkosť a význam Francúzska pre EÚ a eurozónu javí ako mimoriadne nepravdepodobný. Pre investorov zostáva kľúčové, či a kedy sa francúzskej politike podarí zaviesť dôveryhodné reformné opatrenia. Zvýšené výnosy preto znamenajú vyššie riziká – pri primeranej ochote podstupovať riziko však môžu priniesť aj nové príležitosti.
Francúzsko sa dostáva do centra pozornosti kapitálových trhov
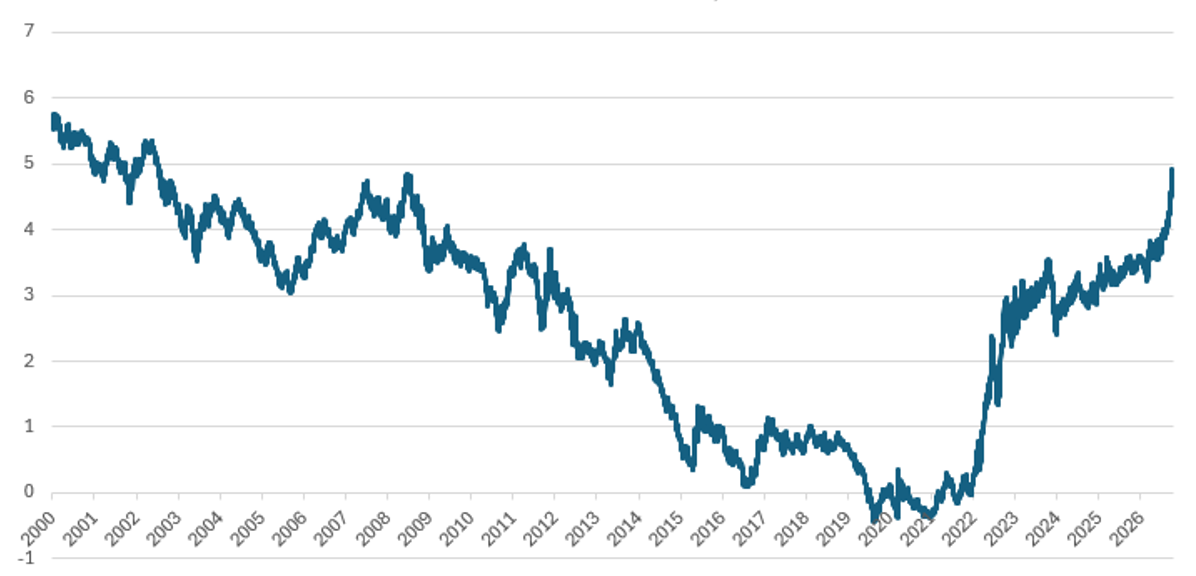
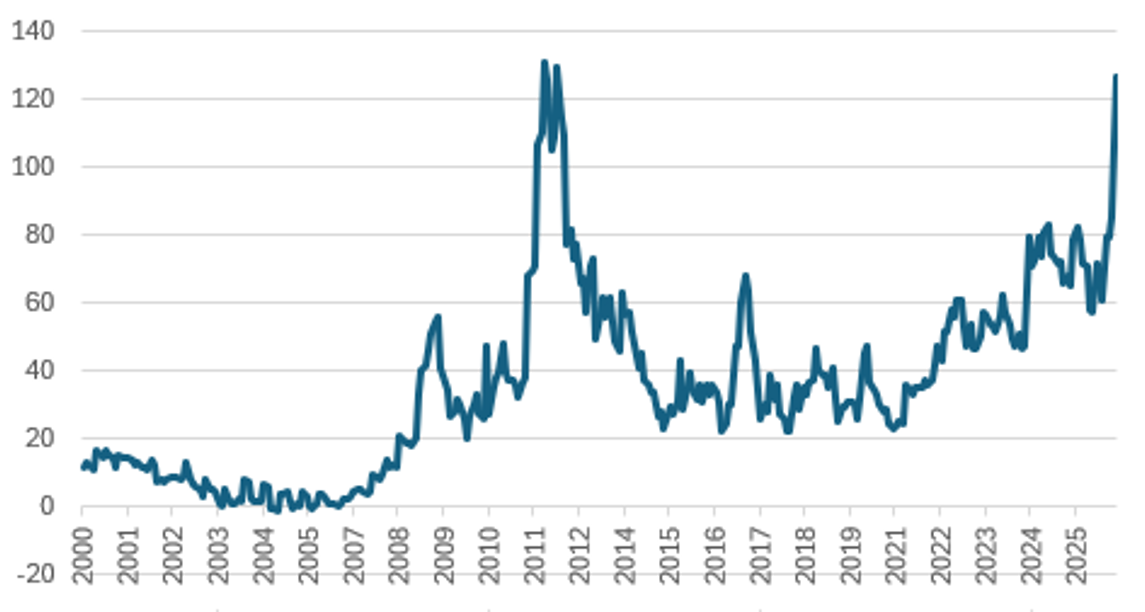
Na európskych kapitálových trhoch sa pozornosť v uplynulých týždňoch sústredila takmer výlučne na jednu krajinu: Francúzsko. Výnos 10-ročných štátnych dlhopisov vzrástol na takmer 5 %, čo je najvyššia hodnota od roku 2002. Aj rozdiel vo výnosoch oproti referenčnému titulu v eurozóne, ktorým sú nemecké štátne dlhopisy, vzrástol na 1,5 %. Podobnú hodnotu bolo možné naposledy pozorovať počas európskej krízy v roku 2012.
Upozornenie: Investície do cenných papierov so sebou prinášajú príležitosti aj riziká. Minulá výkonnosť nie je spoľahlivým ukazovateľom budúceho vývoja.
10-ročný výnos francúzskych štátnych dlhopisov v období od októbra 2000 do októbra 2026
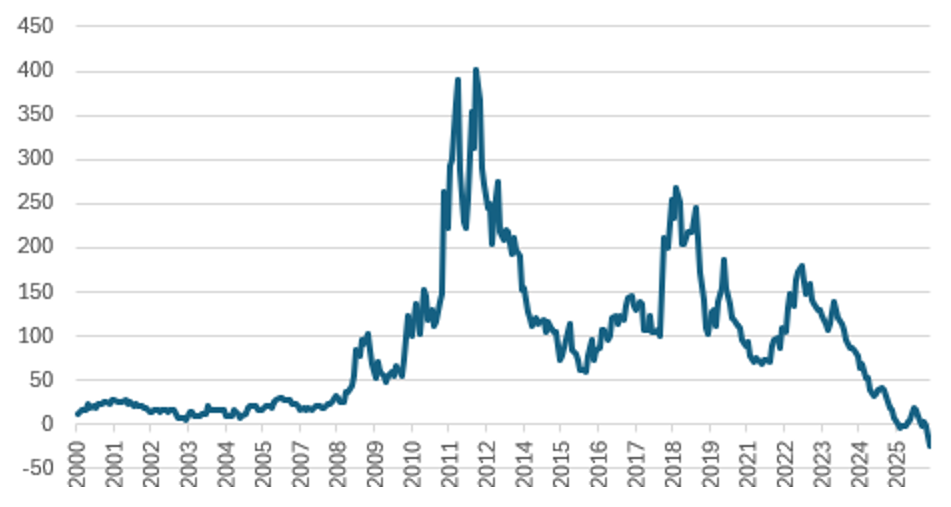
Nervozita na trhoch bola taká veľká, že výnos dlhopisov „Grande Nation“ sa výrazne zvýšil aj v porovnaní s niekdajším veľkým „problémovým dieťaťom“ eurozóny: Taliansky štát musel v poslednom období v segmente 10-ročných dlhopisov vyplácať investorom o približne 0,4 percentuálneho bodu menej ako Francúzsko – a to napriek tomu, že Taliansko má výrazne slabšie ratingy. Na konci roka 2023 mali francúzske dlhopisy, mimochodom, ešte o približne 1 percentuálny bod nižšiu výnosnosť ako talianske štátne dlhopisy.
Poznámka: Minulý výnos nie je spoľahlivým ukazovateľom budúceho vývoja.
Rozdiel vo výnosoch 10-ročných francúzskych štátnych dlhopisov a 10-ročných nemeckých štátnych dlhopisov
Rozdiel vo výnosoch 10-ročných francúzskych štátnych dlhopisov a 10-ročných talianskych štátnych dlhopisov
Príčiny tohto znepokojujúceho vývoja treba hľadať na viacerých úrovniach
1. Napätá rozpočtová situácia
Hlavným spúšťačom je naďalej napätá rozpočtová situácia vo Francúzsku. Vláda pod vedením premiéra Lecornu chcela v tomto roku znížiť rozpočtový deficit na 5 % kombináciou škrtov vo výdavkoch – vrátane nižších zvýšení dôchodkov a platov štátnych zamestnancov – a zvýšením daní. Tento cieľ sa však pravdepodobne nepodarí dosiahnuť. Namiesto toho sa prognózuje deficit vo výške 5,4 %. Hranicu 5 % by sa malo podariť dosiahnuť až v budúcom roku.
Francúzsko zaznamenáva rozpočtové deficity už viac ako 45 rokov, v %
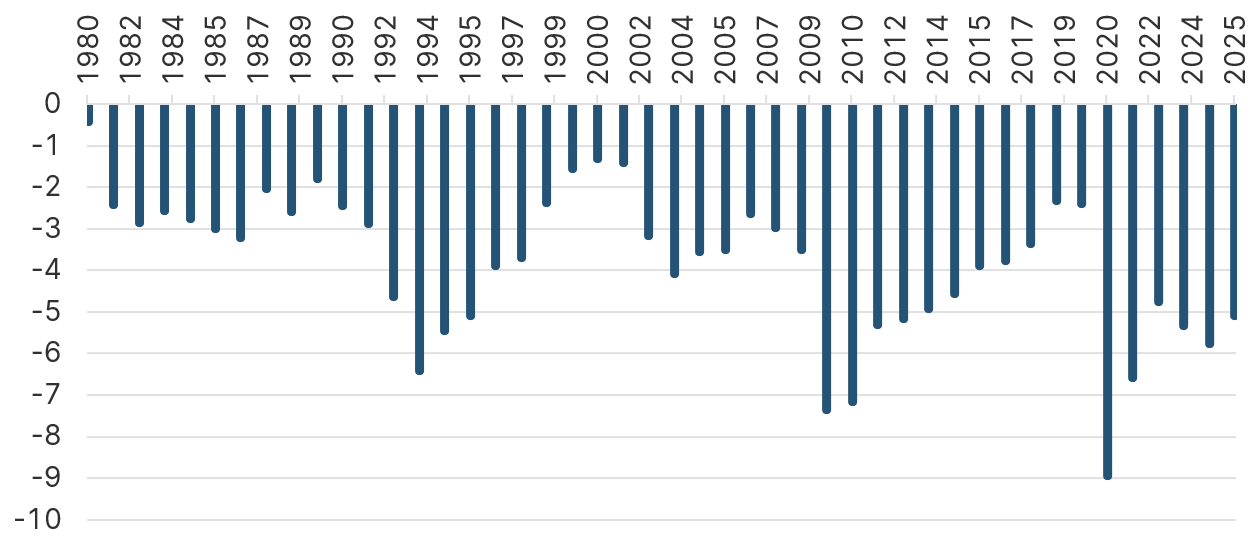
Tým pokračuje vývoj, ktorý sprevádza Francúzsko už desaťročia. Posledný vyrovnaný rozpočet z roku 1974 sa dnes javí ako vzdialená, blednúca fatamorgána. V uplynulých 20 rokoch bol francúzsky deficit neustále vyšší ako priemer eurozóny; aj 3-percentné maastrichtské kritérium bolo od jeho zavedenia splnené len zriedka.
V dôsledku toho francúzsky štátny dlh v súčasnosti dosahuje približne 120 % HDP – čo je rekordná hodnota a výrazne prevyšuje priemer v eurozóne, ktorý sa pohybuje okolo 90 %.
Situáciu ešte viac zhoršuje nárast výnosov francúzskych štátnych dlhopisov. V nadchádzajúcich rokoch výrazne zvýšia výdavky štátu na úroky. V budúcom roku by sa na splácanie úrokov malo vynaložiť približne 3 % francúzskeho HDP. Hrozí tak negatívna špirála vysokého zadlženia a rastúcich nákladov na financovanie.
2. Chýbajúci konsenzus ohľadom reforiem
Daňová kvóta Francúzska patrí so svojimi 44 % medzi najvyššie v rámci OECD, kde priemer dosahuje 34 %. Konsolidácia rozpočtu prostredníctvom dodatočných príjmov sa preto javí ako náročná. Zároveň je dôchodkový systém pravdepodobne najväčšou „oblasťou, ktorá si vyžaduje reformu“ vo Francúzsku: vek odchodu do dôchodku je s 63 rokmi nízky, zatiaľ čo dôchodky sú pomerne vysoké. Na dôchodkový systém už pripadá približne 25 % štátnych výdavkov.
Tento problém je všeobecne známy. Napriek tomu sa pokusy o reformu v uplynulých rokoch opakovane zlyhali kvôli „odporu verejnosti“. Zdá sa, že trvalá sanácia dôchodkového systému je z politického hľadiska naďalej ťažko presaditeľná.
3. Politická patová situácia
Odvtedy, čo prezident Macron v roku 2024 – bez bezprostrednej nutnosti – vyhlásil predčasné voľby, sa menšinové vlády a striedanie na čele vlády už po niekoľkých mesiacoch stali takmer bežnou súčasťou francúzskej politickej reality.
Zároveň sa už teraz rysujú obrysy budúcoročných prezidentských volieb – s prvým kolom 18. apríla a druhým kolom 2. mája. V súčasnosti sa hlavným kandidátom ľavicového a pravicového populistického spektra, Jean-Lucovi Mélenchonovi a Marine Le Penovej, pripisujú veľké šance na postup do druhého kola volieb.
Pritom sa zastávajú stanoviská, ktoré sú síce mediálne atraktívne, z ekonomického hľadiska však sporné. Marine Le Pen síce presadzuje zníženie štátneho dlhu na 60 % vrátane príslušných škrtov vo výdavkoch, zároveň však propaguje zníženie veku odchodu do dôchodku z 63 na 60 rokov.
Jean-Luc Mélenchon zase vzbudil pozornosť „nápadom“, že by sa francúzske štátne dlhopisy, ktoré drží francúzska centrálna banka, mali jednoducho vyhlásiť za neplatné. Tým sa však sotva podarilo získať dodatočnú dôveru investorov.
Táto zložitá situácia sa v uplynulých týždňoch ešte viac vyhrotila – čo ešte umocnili verejné „študentské protesty“ – a viedla k súčasnému stavu.
Ako by to mohlo pokračovať?
V prvom rade treba konštatovať, že sa zdá úplne vylúčené, že by sa Francúzsko dostalo čo i len do blízkosti vážnych platobných problémov alebo platobnej neschopnosti.
Scenáre kolapsu sa už počas gréckej krízy ukázali ako prehnané a v prípade Francúzska by boli ešte oveľa menej pravdepodobné. Druhá najväčšia ekonomika EÚ má pre európsky spoločný projekt značný ekonomický a politický význam a v prípade absolútnej krízy by bola primerane podporená.
V tejto súvislosti sa takmer samy ponúkajú klasické frázy „Too big to fail“ a Draghiho „Whatever it takes“.
Mohla by zasiahnuť ECB?
V prípade ďalších výkyvov – teda výrazného nárastu rozdielu vo výnosoch oproti Nemecku, resp. opäť vyšších výnosov francúzskych štátnych dlhopisov – by bola v konečnom dôsledku mysliteľná aj intervencia zo strany Európskej centrálnej banky. Pomocou takzvaného „Transmission Protection Instrument“ (TPI) by ECB mohla na sekundárnom trhu nakupovať dlhopisy členského štátu s cieľom bojovať proti „neoprávneným prirážkam k výnosom“.
Odborníci však považujú prekážky pri nasadení TPI za vysoké. V krátkodobom horizonte by sa preto s takýmto zásahom nedalo počítať. Pre porovnanie: v roku 2022 dosahoval rozdiel vo výnosoch talianskych štátnych dlhopisov v porovnaní s Nemeckom 2,5 %, pričom ECB sa necítila povinná zasiahnuť.
Širšie opatrenia, ktoré by v zásade mohla prijať aj ECB – napríklad ukončenie kvantitatívneho sprísňovania – by boli relevantné skôr v prípade, že by došlo k „nakazeniu“ viacerých členských štátov. Ani to však v súčasnosti nie je predvídateľné.
Vynútia kapitálové trhy reformy?
Realistickejší sa javí scenár, v ktorom kapitálové trhy implicitne požadujú reformy vo Francúzsku. Ak by totiž výnosy naďalej rástli, financovanie štátneho rozpočtu by sa stalo čoraz náročnejším.
Najneskôr v prípade takéhoto „Liz-Truss-momentu“ – a ten sa zatiaľ zdá byť ešte v nedohľadne – by sa dalo očakávať silnejšie spolupôsobenie umiernených síl vo francúzskej politike. Tlak kapitálových trhov by potom mohol prispieť k tomu, že sa politická scéna napokon predsa len odhodlá k reformám.
Riziko alebo príležitosť pre investorov?
Sú vysoké výnosy rizikom alebo príležitosťou? Odpoveď závisí najmä od individuálneho postoja k volatilite – a od odhadu, kedy, resp. či si Francúzsko uvedomí vážnosť situácie.
Pri hodnotení by sa však nemala prehliadať veľkosť a celkovo stabilná situácia francúzskeho hospodárstva, a to okrem jeho systémovej dôležitosti v rámci EÚ a eurozóny.
Investori, ktorí vnímajú vysoké spready ako príležitosť na vstup, konajú v istom zmysle podľa francúzskeho príslovia:
„La vie comme elle vient“ – „Život taký, aký je.“
Disclaimer
Upozornenie: Tento dokument je marketingovým oznámením a slúži ako doplnkový zdroj informácií pre investorov, pričom je založený na najlepších informačných zdrojoch dostupných v čase jeho vytvorenia. Uvedené analýzy a závery majú všeobecnú povahu a nezohľadňujú individuálne potreby investorov, pokiaľ ide o výnos, zdaňovanie a mieru akceptovateľného rizika. Informácie boli spracované bez zohľadnenia osobnej situácie možných prijímateľov a ich znalostí a skúseností v oblasti investovania, nepredstavujú poskytnutie investičného poradenstva alebo investičného prieskumu, nie sú ani návrhom na uzatvorenie obchodu zo strany správcovskej spoločnosti a nevyplývajú z neho žiadne záväzky. Výnosy z investície do podielových fondov dosiahnuté v minulosti nie sú zárukou budúcich výnosov. Zdrojom použitých informácii je Erste Asset Management GmbH, so sídlom Am Belvedere 1, 1100 Viedeň, Rakúsko, zapísaná v Obchodnom registri Obchodného súdu Viedeň pod registračným číslom 102018 b, podnikajúca v Slovenskej republike prostredníctvom organizačnej zložky Erste Asset Management GmbH, pobočka Slovenská republika, so sídlom Tomášikova 48, 832 65 Bratislava, IČO: 51 410 818, zapísaná v Obchodnom registri Mestského súdu Bratislava III, oddiel: Po, vložka č.: 4550/B, ak nie je uvedené inak. Informácie obsiahnuté v tomto dokumente nie je dovolené ďalej rozširovať bez predchádzajúceho súhlasu spoločnosti Erste Asset Management GmbH, pobočka Slovenská republika.
Dôležité právne upozornenia
Toto je reklamné oznámenie. Pokiaľ nie je uvedené inak, zdroj údajov je spoločnosť Erste Asset Management GmbH. Komunikačným jazykom distribučných miest je nemčina a v prípade správcovskej spoločnosti okrem toho aj angličtina.
Prospekt pre fondy PKIPCP (ako aj jeho prípadné zmeny) sa vypracúva a zverejňuje v súlade s ustanoveniami zákona InvFG 2011 v platnom znení. Pre alternatívne investičné fondy (AIF) spravované spoločnosťou Erste Asset Management GmbH sa v súlade s ustanoveniami zákona AIFMG v spojení so zákonom InvFG 2011 vypracúvajú „Informácie pre investorov podľa § 21 AIFMG“.
Prospekt, „Informácie pre investorov podľa § 21 AIFMG“ ako aj základný informačný list sú v aktuálne platnej verzii k dispozícii na webovej stránke www.erste-am.com v sekcii Povinné zverejnenia a sú bezplatne k dispozícii záujemcom o investovanie v sídle príslušnej správcovskej spoločnosti, ako aj v sídle príslušnej depozitnej banky. Presný dátum posledného zverejnenia prospektu, jazyky, v ktorých je k dispozícii prospekt, resp. „Informácie pre investorov podľa § 21 AIFMG“ a základný informačný list, ako aj prípadné ďalšie miesta, kde je možné dokumenty vyzdvihnúť, sú uvedené na webovej stránke www.erste-am.com. Súhrn práv investorov je k dispozícii v nemeckom a anglickom jazyku na webovej stránke www.erste-am.com/investor-rights, ako aj u správcovskej spoločnosti.
Správcovská spoločnosť môže rozhodnúť o zrušení opatrení, ktoré prijala na účely distribúcie podielových listov v zahraničí, s ohľadom na regulačné požiadavky.
Upozornenie: Chystáte sa kúpiť produkt, ktorý môže byť ťažko zrozumiteľný. Pred prijatím investičného rozhodnutia vám odporúčame prečítať si uvedené dokumenty fondu. Tieto dokumenty môžete bezplatne získať okrem vyššie uvedených miest aj v príslušnom sídle sprostredkovateľskej Sparkasse a v Erste Bank der oesterreichischen Sparkassen AG. Dokumenty si môžete stiahnuť aj elektronicky na adrese www.erste-am.com.
Naše analýzy a závery majú všeobecný charakter a nezohľadňujú individuálne charakteristiky našich investorov, pokiaľ ide o výnos, daňovú situáciu, skúsenosti a znalosti, investičný cieľ, finančnú situáciu, schopnosť znášať straty alebo toleranciu voči riziku. Minulý vývoj hodnoty neumožňuje vyvodiť spoľahlivé závery o budúcom vývoji fondu.
Upozornenie: Investovanie do cenných papierov so sebou okrem opísaných príležitostí prináša aj riziká. Hodnota podielových listov a ich výnosy môžu stúpať aj klesať. Aj zmeny výmenných kurzov môžu ovplyvniť hodnotu investície pozitívne aj negatívne. Existuje preto možnosť, že pri spätnom odkúpení podielov dostanete späť menej, ako bola pôvodne investovaná suma. Osoby, ktoré majú záujem o nákup podielov v investičných fondoch, by si pred prípadnou investíciou mali prečítať aktuálny prospekt (prospekty) alebo „Informácie pre investorov podľa § 21 AIFMG“, najmä upozornenia na riziká, ktoré sú v nich uvedené. Ak je mena fondu iná ako domáca mena investora, zmeny príslušného výmenného kurzu môžu pozitívne alebo negatívne ovplyvniť hodnotu investície, ako aj výšku nákladov vznikajúcich vo fonde – prepočítaných na domácu menu.
Tento finančný produkt nesmieme priamo ani nepriamo ponúkať, predávať, ďalej predávať ani dodávať fyzickým alebo právnickým osobám, ktoré majú bydlisko alebo sídlo spoločnosti v krajine, v ktorej je to zákonom zakázané. V takomto prípade nesmieme poskytovať ani žiadne informácie o produkte.
Informácie o obmedzeniach distribúcie fondu americkým alebo ruským štátnym príslušníkom nájdete v príslušných upozorneniach v prospekte alebo v „Informáciách pre investorov podľa § 21 AIFMG“.
Toto oznámenie výslovne nepredstavuje investičné odporúčanie, ale iba odráža aktuálny názor trhu. Toto oznámenie teda nenahrádza investičné poradenstvo.
Tento dokument nepredstavuje distribučnú činnosť správcovskej spoločnosti a nesmie sa preto chápať ako ponuka na nákup alebo predaj finančných alebo investičných nástrojov.
Spoločnosť Erste Asset Management GmbH je prepojená s Erste Bank a rakúskymi sporiteľňami.
Vezmite prosím na vedomie aj „Informácie o nás a našich službách v oblasti cenných papierov“ vašej bankovej inštitúcie.
Viac k téme
Mesačný komentár finančných trhov 09/2026
V našom pravidelnom mesačnom komentári finančných trhov sa môžete dočítať o najdôležitejších udalostiach a novinkách, ktoré hýbali finančnými trhmi a zároveň aj našimi podielovými fondmi. Nájdete tu informácie hlavne o akciových, dlhopisových a menových trhoch a vybraných komoditách.