
Fáza, v ktorej sme sa zoznámili s dlhopismi, je za nami
Celá generácia investorov sa zoznámila s dlhopismi v období, keď neposkytovali to, na čo boli vlastne určené: výnos. V období od marca 2019 do decembra 2021 mali nemecké štátne dlhopisy až do desaťročnej splatnosti záporný výnos. Na celosvetovej úrovni boli vtedy dlhopisy Dlhopisy v objeme presahujúcom 15 biliónov eur s výnosom pod nulou (zdroj: index BNYDMVU). Nákupy dlhopisov zo strany Eurosystému výrazne obmedzili voľne obchodovateľnú ponuku nemeckých štátnych dlhopisov. Pri niektorých emisiách klesol free float (t. j. podiel dlhopisov, ktoré sú voľne dostupné na burzovom obchodovaní) na iba 30 až 40 percent nesplateného objemu. Kto v tomto prostredí držal duráciu, vsadil na ďalší pokles výnosov (zdroj: Centrálne banky, správcovia dlhu a špecifiká trhu s repo operáciami s nemeckými štátnymi dlhopismi (Bund)).
Upozornenie: Investície do cenných papierov so sebou prinášajú príležitosti aj riziká. Minulá výkonnosť nie je spoľahlivým ukazovateľom budúceho vývoja.
Nebola to bežná situácia, ale historická anomália: kľúčové úrokové sadzby blízko nuly, forward guidance, cenovo neelastický kupujúci v podobe centrálnej banky a miera inflácie, ktorá bola viac ako desať rokov štrukturálne pod cieľom tesne pod 2 %.
Táto konštelácia sa rozpadla – a to nie cyklicky, ale skôr štrukturálne. Bilancia ECB sa zmenšuje namiesto toho, aby rástla. Fiskálny postoj v Európe sa zmenil: nemecký balík opatrení v oblasti infraštruktúry a obrany, vyššie záväzky voči NATO a spoločné emisie EÚ znamenajú na trhu trvalo dlhšiu duráciu. To znamená, že na trhu je viac dlhopisov s dlhou splatnosťou a zodpovedajúcim vyšším rizikom zmeny úrokových sadzieb. Tieto dodatočné dlhopisy musia nakúpiť investori. Keďže mnohí z týchto investorov venujú veľkú pozornosť cene, resp. výnosu, môže to viesť k tomu, že dlhodobé úrokové sadzby budú musieť zostať tendenčne vyššie, aby vznikol dostatočný dopyt.
Inflácia je nielen vyššia, ale aj nestálejšia – energetika, fragmentácia dodávateľských reťazcov, demografia a geopolitika, to všetko pôsobí v rovnakom smere.
Výsledok: Výnos desaťročných nemeckých štátnych dlhopisov dosahuje 3,52 %, index Euro-Aggregate prináša výnos okolo 3,92 % (k 15. 9. 2026, Yield to Worst). Reálny výnos desaťročných nemeckých štátnych dlhopisov (Bunds) je 1,28 %, čo je najvyššia hodnota od februára 2010. Kto by strávil posledných pätnásť rokov na opustenom ostrove, nepovažoval by túto úroveň výnosov za krízu, ale za návrat k normálu.
Práve v tom spočíva bod, ktorý sa v diskusii prehliada: pre investorov do dlhopisov to nie je zlá správa. Je to predpokladom toho, aby dlhopisy opäť plnili úlohu, pre ktorú ich v portfóliu držíme.
Dlhopisy sú opäť dlhopisy
Celkový výnos dlhopisu má dva zdroje: bežný výnos a zmena ceny. Počas obdobia extrémne nízkych kľúčových úrokových sadzieb mohol fungovať len druhý zdroj. Ľudia neboli odmeňovaní za to, že držali dlhopisy s dlhou splatnosťou – boli odmeňovaní za to, že výnosy ďalej klesali. Ide o obchod založený na dynamike trhu, ktorý je zamaskovaný ako investícia do dlhopisov, nie však o investíciu s pevným výnosom.
Dnes opäť funguje kupón. A to zásadným spôsobom mení matematiku rizika.
Po prvé: Carry slúži ako bezpečnostná rezerva
V dvanásťmesačnom horizonte možno celkový výnos dlhopisu približne rozložiť na
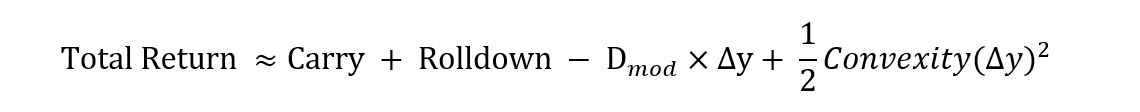
Ak to ešte viac zjednodušíme a stotožníme bežný výnos s aktuálnou výnosnosťou, dostaneme pre bod zlomu pri paralelnom raste úrokových sadzieb:
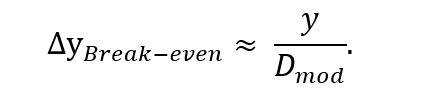
Pri výnosnosti indexu 3,92 % a modifikovanej durácii tesne pod piatimi rokmi to zhruba zodpovedá nárastu úrokových sadzieb o približne 80 bázických bodov za dvanásť mesiacov, než sa doterajší kladný výnos vyčerpá v dôsledku efektu durácie.
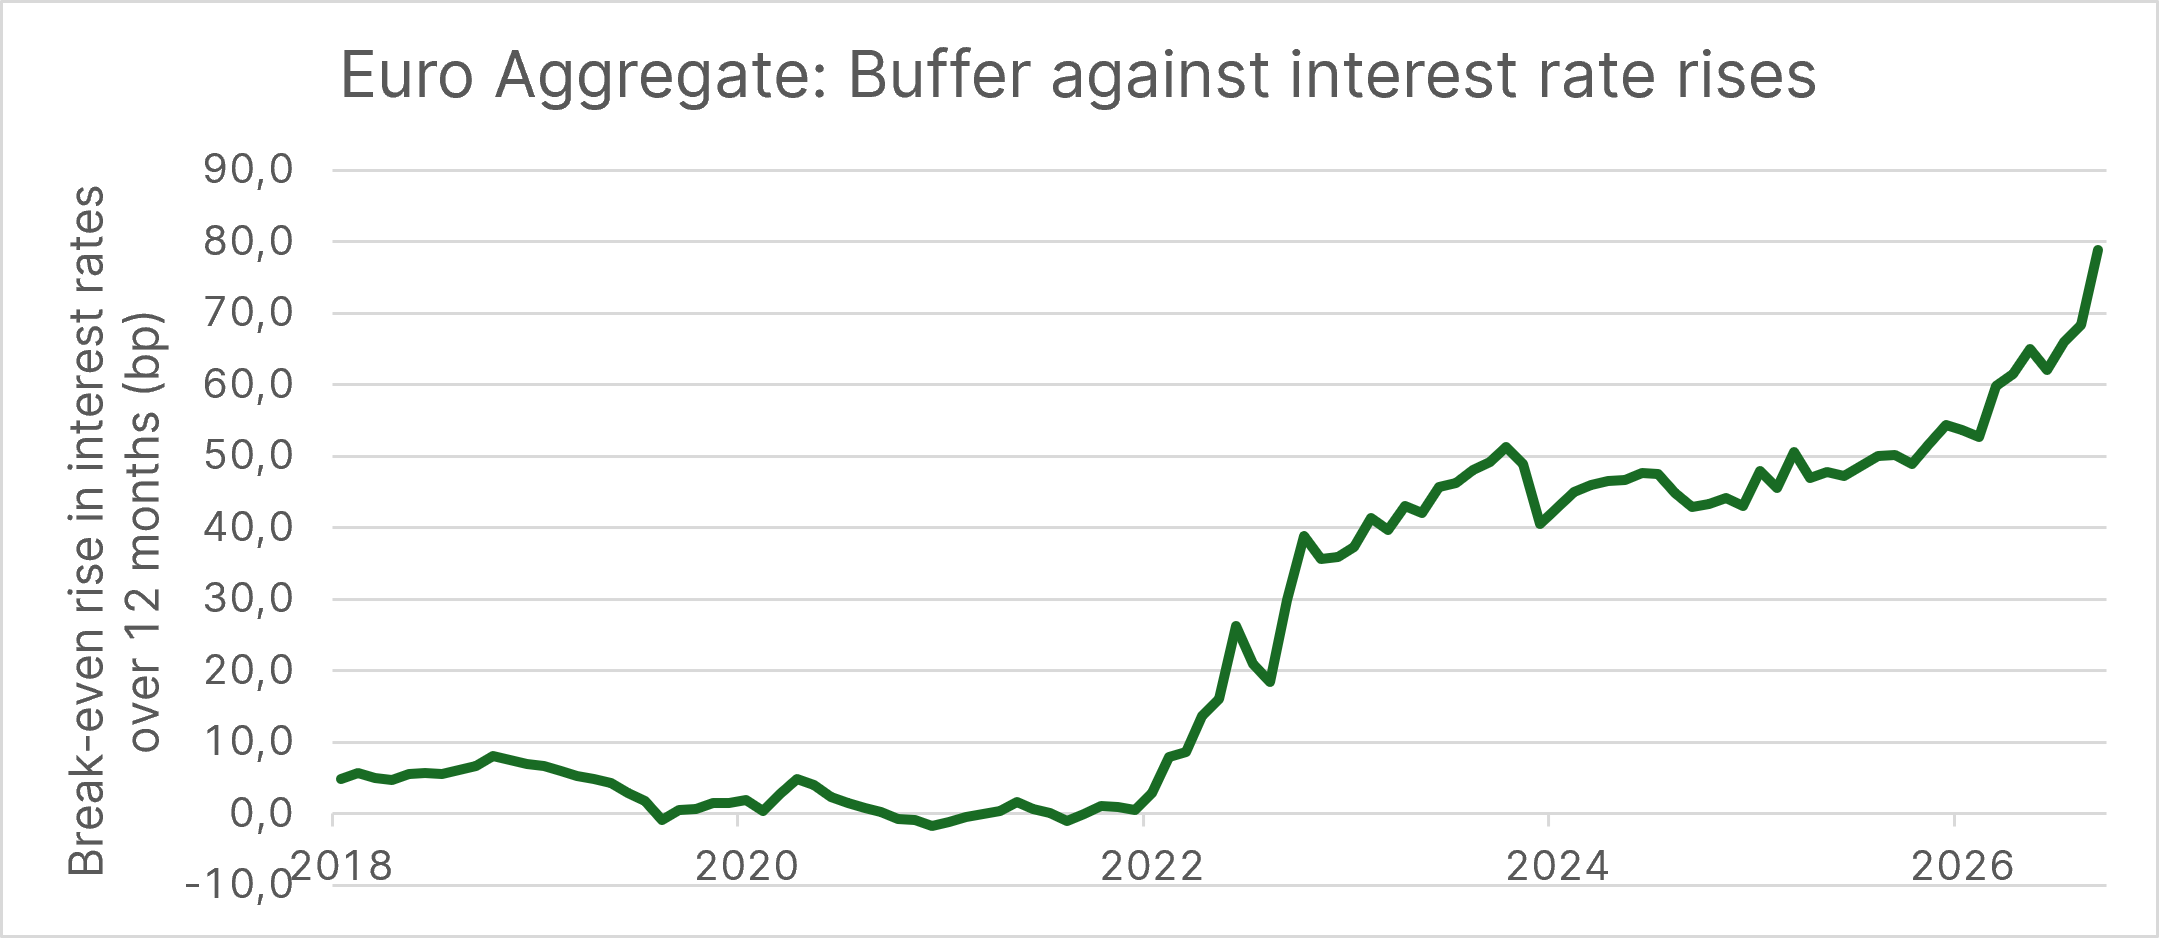
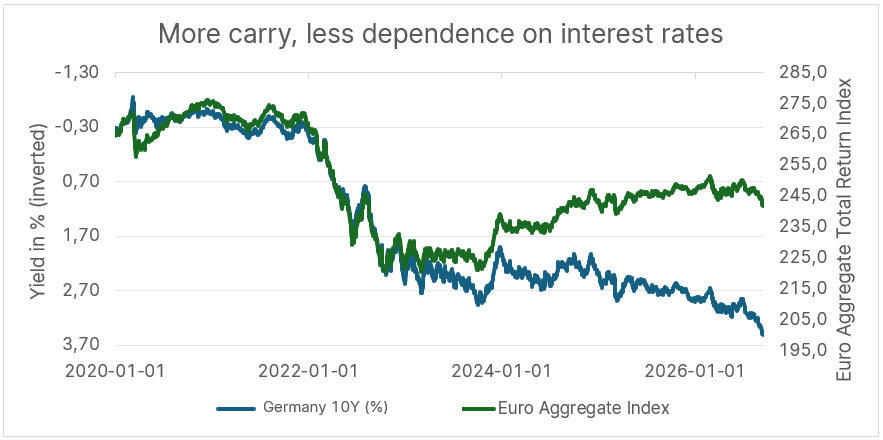
V prípade desaťročného federálneho dlhopisu sa break-even s efektom „roll-down“ pohybuje na ročnej báze na úrovni približne 47 bázických bodov. Pre porovnanie: na konci roka 2021, keď výnos nemeckých štátnych dlhopisov dosahoval -0,19 %, bol ten istý bod zlomu záporný – výnosy by museli klesnúť, aby investori vôbec dosiahli nulový výsledok. Vtedy stačil bežný pohyb úrokových sadzieb na to, aby zničil výnosy za celé desaťročie. Dnes dlhopisy opäť ponúkajú priebežné výnosy, ktoré môžu do určitej miery zmierniť dopad zvýšenia úrokových sadzieb. Koncom roka 2021 táto rezerva takmer neexistovala alebo chýbala úplne.
Po druhé: Vyššie výnosy a kupóny znižujú citlivosť na úrokové sadzby
Doba trvania nie je konštantná, ale závisí od úrovne výnosov a štruktúry peňažných tokov dlhopisu. Ako výrazne sa zmenili trhové podmienky, ukazuje priame porovnanie dvoch desaťročných nemeckých štátnych dlhopisov.
Nový štátny dlhopis s splatnosťou v auguste 2031, emitovaný v júni 2021, mal kupón 0 % a bol emitovaný s výnosom -0,19 %. Prakticky celá hodnota dlhopisu bola preto viazaná na splátku na konci doby splatnosti. V dôsledku toho jej kurz mimoriadne citlivo reagoval na zmeny trhových úrokových sadzieb. Ako dlhopis s nulovým kupónom mala pri emisii modifikovanú duráciu približne desať rokov.
Naopak, najnovšia desaťročná emisia federálnych dlhopisov z júla 2026 so splatnosťou v auguste 2036 ponúka kupón vo výške 3,0 %. Investori tak dostávajú peniaze späť pravidelne už počas trvania emisie. Zjednodušene povedané, to skracuje priemernú dobu, za ktorú investori dostanú späť investované peniaze – a tým sa znižuje takzvaná durácia. Pri súčasnej úrovni výnosov okolo 3,5 % je ich modifikovaná durácia približne 8,4 roka.
Investori teda dnes nielenže dostávajú výrazne vyšší bežný výnos, ale citlivosť novo emitovaného desaťročného federálneho dlhopisu na úrokové sadzby je zároveň citeľne nižšia ako v období nulových úrokových sadzieb.
Poznámka: Minulý výnos nie je spoľahlivým ukazovateľom budúceho vývoja.
Po tretie: Počiatočný výnos je silným ukazovateľom strednodobých výnosov
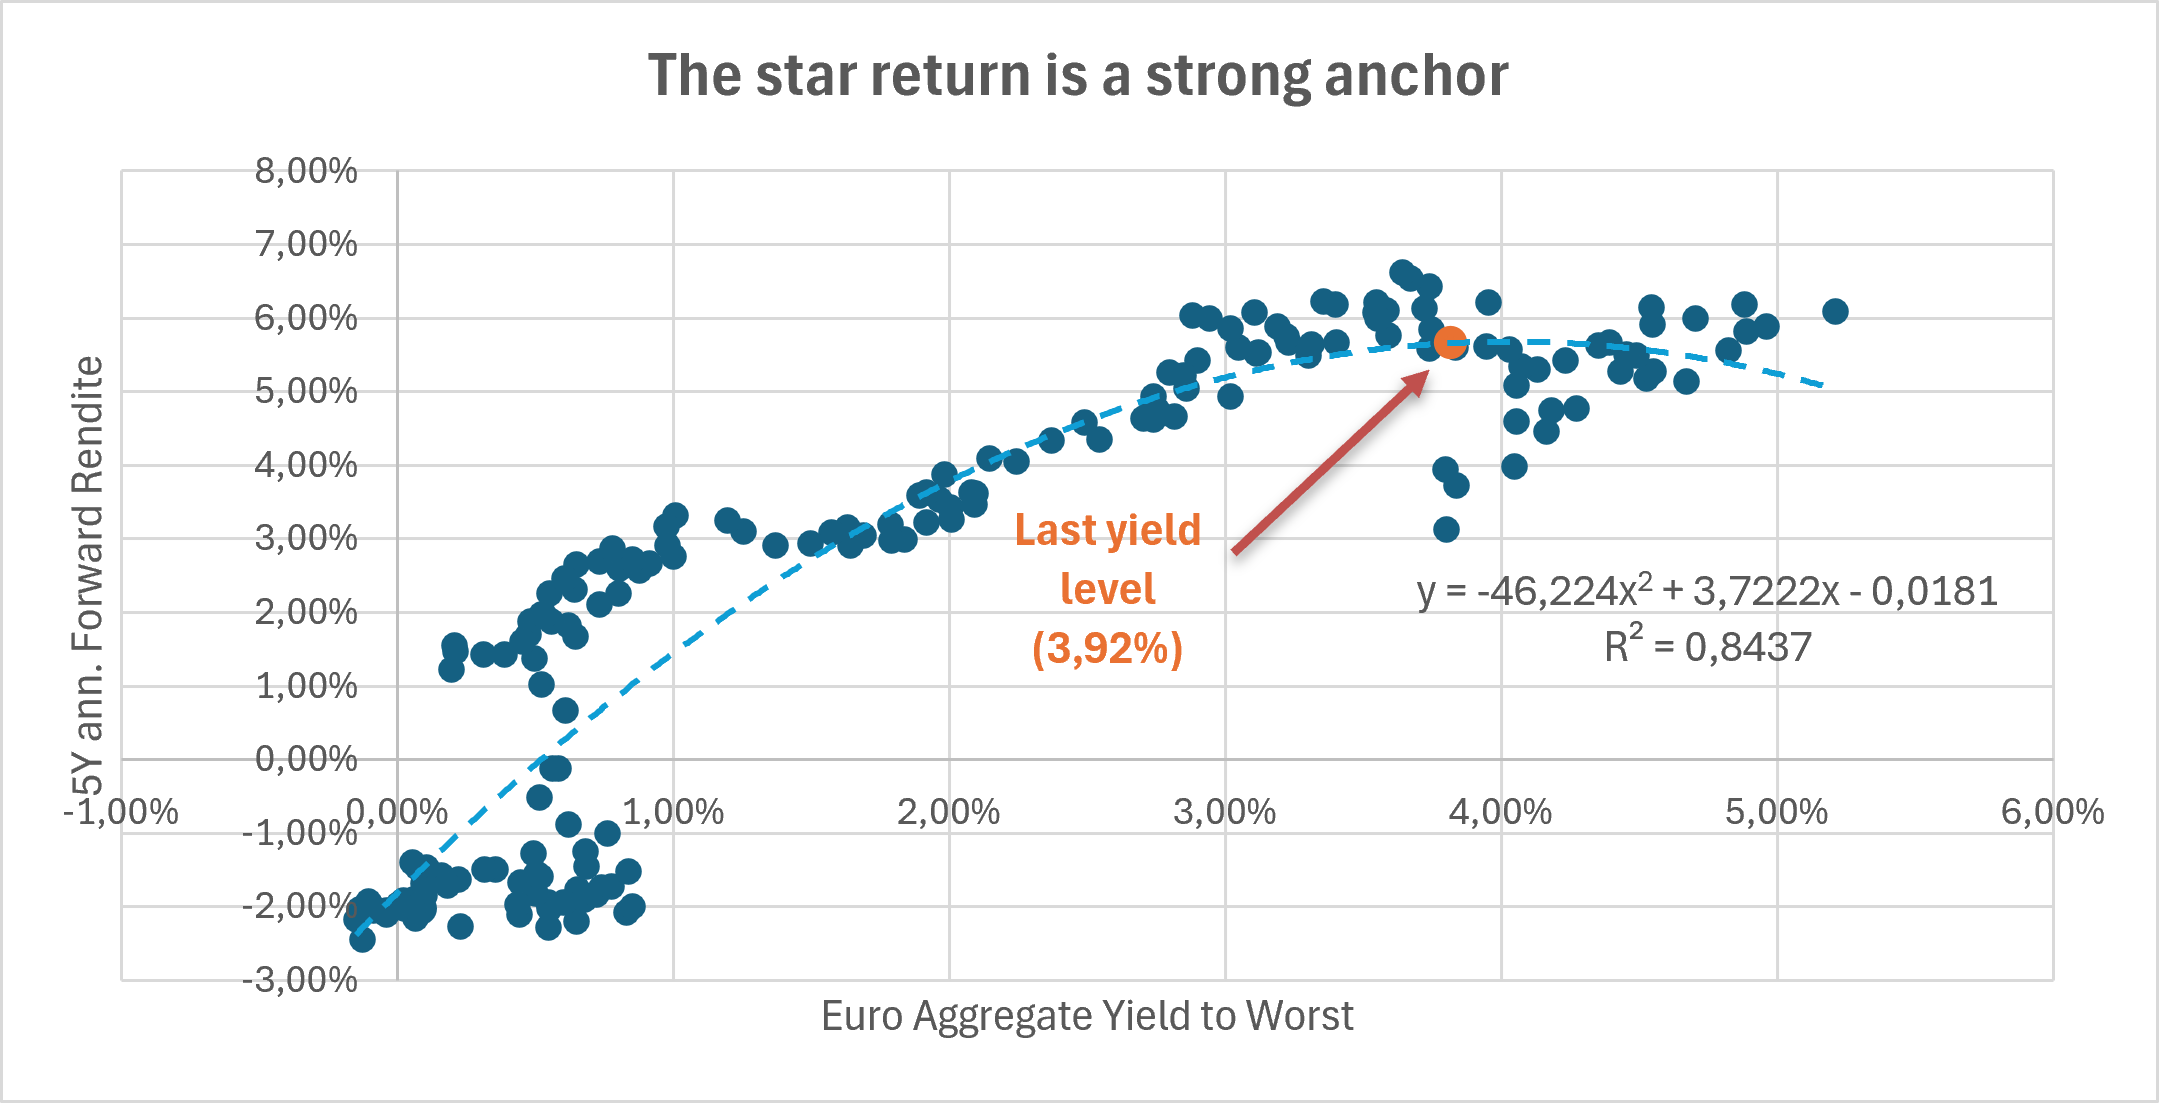
V prípade kvalitných dlhopisov počiatočná výnosnosť historicky vysvetľuje veľkú časť anualizovanej päťročnej výnosnosti. Nie je to skôr krátkodobá prognóza, ale dôsledok matematiky dlhopisov: Investori dostávajú pravidelné kupónové platby, ktoré môžu opätovne investovať, a na konci splatnosti je dlhopis spravidla splatený v hodnote 100. To zabezpečuje, že úroveň počiatočného výnosu určuje v dlhodobom horizonte podstatnú časť celkového výnosu.
A práve preto je rok 2022 s dneškom porovnateľný len čiastočne. Rok 2022 nebol dôkazom toho, že dlhopisy už nefungujú – išlo o vyriešenie tejto anomálie. Výnos pri emisii bol takmer nulový, reálny výnos hlboko v záporných hodnotách a prémiu za splatnosť bolo potrebné znovu vybudovať z ničoho.
Neexistoval teda takmer žiadny bežný výnos, ktorý by mohol zmierniť cenové straty. Portfólio bez výnosovej rezervy, ktoré čelí inflačnému šoku, je voči stratám bezbranné. Portfólio s výnosom 3,92 % však bezbranné nie je. Opakovanie roku 2022 je možný – musel by sa však odohrávať z úplne iného východiskového bodu, čo výrazne mení rozloženie výsledkov.
Poznámka: Minulý výnos nie je spoľahlivým ukazovateľom budúceho vývoja.
Kontext viacerých aktív
A teraz k samotnej otázke: Akú úlohu zohráva táto trieda aktív v zmiešanom portfóliu?
Durácia predstavuje podmienené zaistenie – s kladným carry v súčasnosti
Často sa objavuje námietka, že dlhopisy stratili svoj diverzifikačný účinok. Táto námietka väčšinou vychádza z dvoch chýb v meraní.
Prvou chybou je priemerná korelácia. Dlhopisy sa zvyčajne považujú za relatívne bezpečné útočisko a sú menej náchylné na kolísanie ako akcie. Nástroj na zabezpečenie by sa preto nemal posudzovať podľa toho, ako sa správa v priemere za všetkých okolností, ale podľa toho, ako reaguje, keď skutočne nastane riziková situácia. Z historického hľadiska medzi európskymi štátnymi dlhopismi a akciami v štvrťrokoch s pozitívnym výkonom akcií prakticky neexistuje žiadna súvislosť. V štvrťrokoch, keď akcie zaznamenajú straty vyššie ako 5 %, sa však tento vzťah výrazne mení na negatívny. Ak teda akcie výrazne klesajú, dlhopisy prispievajú k stabilizácii.
Poznámka: Minulý výnos nie je spoľahlivým ukazovateľom budúceho vývoja.
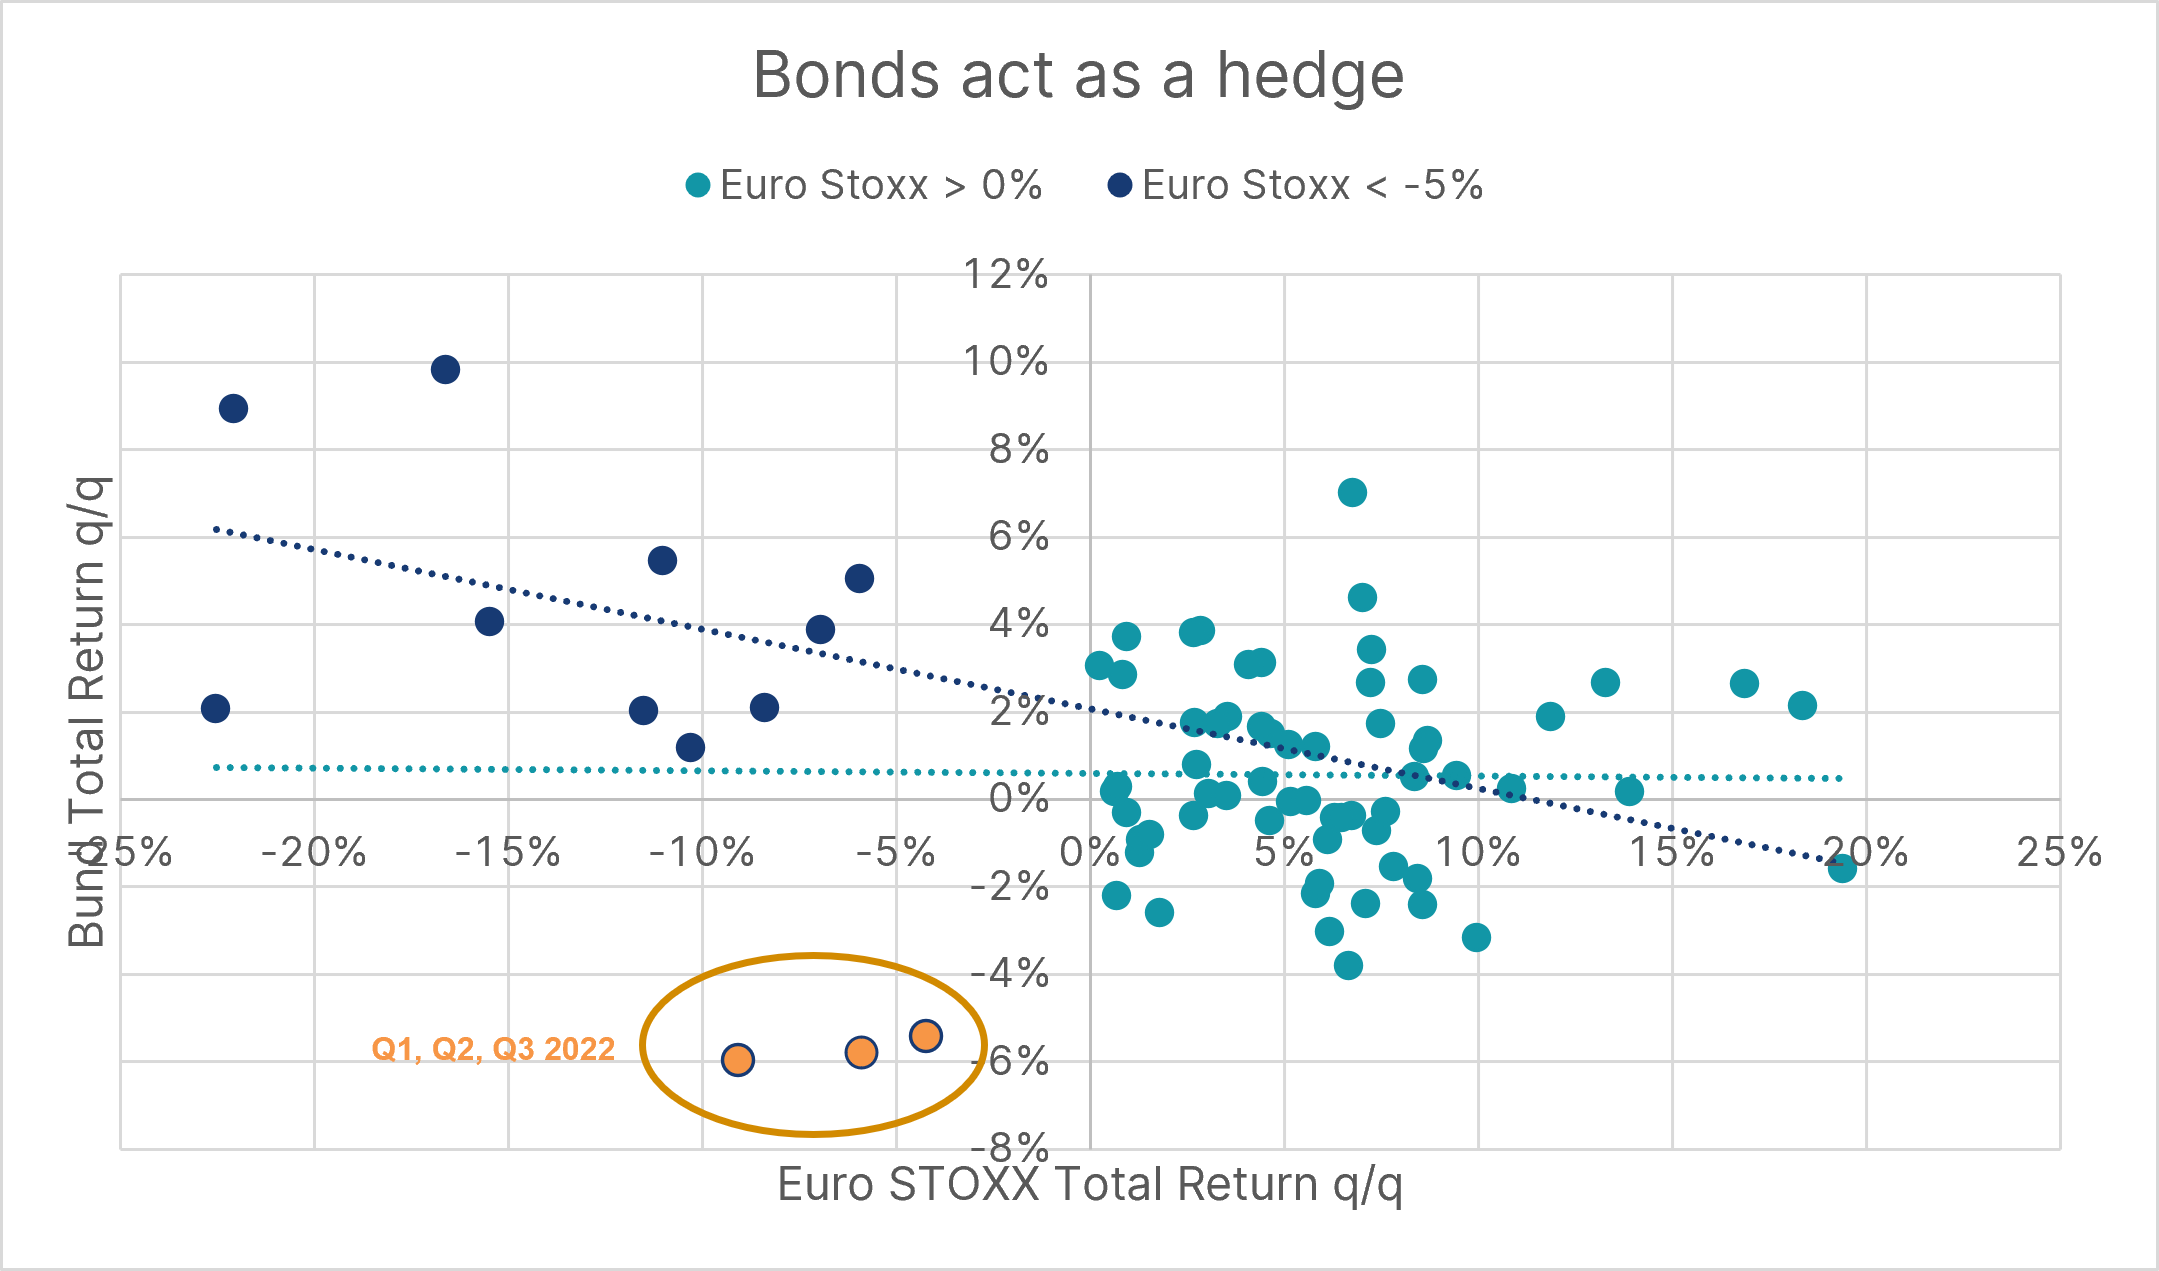
Je tiež pravda, že táto ochrana je podmienená – stabilizačná funkcia dlhopisov nefunguje vždy. Durácia chráni pred šokmi v oblasti rastu a menovej politiky, pretože v takomto stave klesajú očakávania týkajúce sa úrokových sadzieb. Nechráni však pred šokmi na strane ponuky a infláciou. Presne to sa stalo v roku 2022. To však neznamená, že dlhopisy ako zabezpečenie v zásade už nefungujú – znamená to len to, že proti určitým rizikám chránia lepšie ako proti iným.
Druhou chybou je zamieňanie dlhopisov s duráciou. Kto investuje do širokého dlhopisového indexu, nesie aj kreditné riziko – podnikové dlhopisy sú rizikovým aktívom. Výnos eurového dlhopisu s investičným ratingom sa delí na zložku štátnych dlhopisov a zložku spreadu – teda úroveň výnosu štátnych dlhopisov a prirážku príslušných podnikových dlhopisov k nim. Prvá z nich pomáha, keď rast spomaľuje; druhá sa naopak práve vtedy rozširuje.
V prípade Európy existuje ešte jeden dôležitý aspekt: durácia eura nie je homogénna. Durácia nemeckých štátnych dlhopisov je v Európe (zatiaľ) najčistejším predstaviteľom tohto zabezpečenia proti rastu a dezinflácii. Štátne dlhopisy iných krajín eurozóny so slabším ratingom obsahujú spreadovú zložku, ktorá sa v prostredí averzie voči riziku rozširuje, a v stresových fázach sa správajú ako rizikové aktíva. Keď sa v Európe hovorí o durácii ako o zabezpečení, myslia sa tým štátne dlhopisy kľúčových krajín. Na výpočet výnosu nemeckých štátnych dlhopisov bol použitý index BCEG9T.
Ďalšia námietka si zaslúži serióznu odpoveď: Ak vyššie fiškálne deficity a rastúci objem emisií štrukturálne zvyšujú úroveň výnosov, môžu dlhopisy vôbec priniesť zisk aj počas nasledujúceho poklesu? Odpoveď rozlišuje dve roviny. Štrukturálne sily zvyšujú úroveň výnosov a prémiu za splatnosť; nezabraňujú však cyklickému pohybu počas recesie.
V USA sa deficity od sedemdesiatych rokov až do roku 1983 neustále zvyšovali – štátne dlhopisy však aj počas hospodárskych poklesov v rokoch 1980 a 1981/82 prinášali atraktívne výnosy upravené o riziko, pretože prevládali recesia, dezinflácia a očakávania klesajúcich kľúčových úrokových sadzieb. Obe skutočnosti môžu platiť súčasne: vyššie priemerné výnosy v priebehu desaťročia a výrazne klesajúce výnosy počas recesie.
A práve tu spočíva kľúčová zmena oproti režimu nulových úrokových sadzieb: hedžing dnes opäť vykazuje kladné carry. Počas fázy nulových úrokových sadzieb bolo udržanie durácie spojené s negatívnym bežným výnosom a očakávaným reálnym výnosom pod nulou. Investori tak akceptovali bežné alternatívne náklady, aby sa zabezpečili proti šokom v oblasti rastu a menovej politiky. Dnes je východisková situácia iná: durácia nemeckých štátnych dlhopisov pri úrovni výnosov okolo 3,5 % opäť ponúka kladný bežný výnos. To síce nezaručuje kladný celkový výnos, vytvára však rezervu proti miernemu rastu úrokových sadzieb. Pre zostavovanie portfólia to predstavuje kvalitatívny rozdiel: Hedge s negatívnym carry je nákladný, ak sa na návratnosť investície musí dlho čakať. Hedge s pozitívnym carry sa dá v portfóliu udržať podstatne ľahšie a dlhodobo.
Akcie sú pomerne drahé – a rezerva sa zmenšuje
Druhá časť argumentu sa týka druhej strany portfólia.
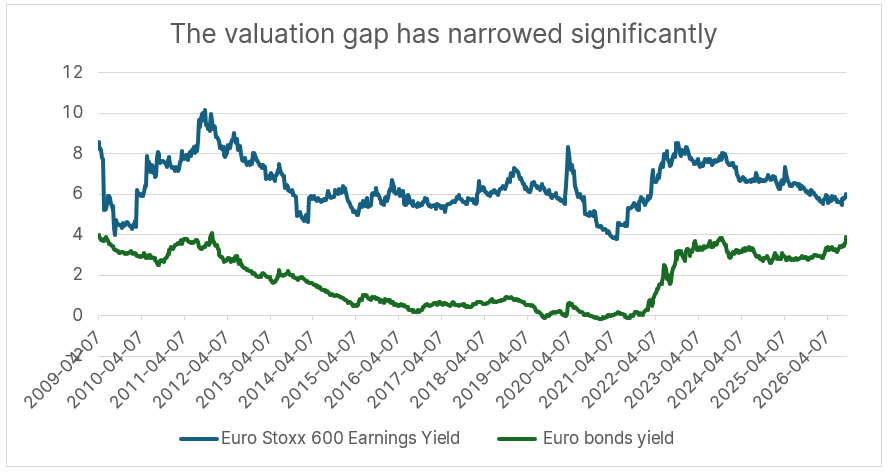
Ak porovnáme výnosnosť ziskov európskych akcií (5,9 % na základe očakávaných ziskov za dvanásť mesiacov v indexe STOXX Europe 600) s výnosnosťou indexu Euro Aggregate (3,92 %), zostáva relatívny rozdiel v ocenení vo výške približne 2 %. V prípade globálne zameraného akciového portfólia, ktorého váha je v skutočnosti určovaná americkými cennými papiermi, je toto porovnanie ešte nepriaznivejšie: na americkom trhu sa tento rozdiel zmenšil na 0 bázických bodov.
Nejde o to, že akcie budú klesať. Ide o to, že rezerva sa zmenšila. Investori do akcií môžu stratiť dvoma spôsobmi: prostredníctvom prehodnotenia – keď sa násobok zníži bez toho, aby sa zmenili zisky, a prostredníctvom spomalenia rastu, ktoré ovplyvní samotné zisky. Obe riziká znáša investor v plnej výške. V dôsledku toho je výnosnosť európskych akcií v súčasnosti len o približne dva percentuálne body vyššia ako výnos indexu Euro Aggregate.
Upozornenie: Zohľadnite príležitosti a riziká spojené s investovaním do cenných papierov. Minulý výnos nie je spoľahlivým ukazovateľom budúceho vývoja.
Záver: Dlhopisy sú opäť neoddeliteľnou súčasťou
Tento argument rozhodne neznamená, že dlhopisy prekonajú akcie. Tvrdí sa, že dlhopisy opäť plnia dve funkcie súčasne, ktoré im celé desaťročie chýbali: v priaznivej situácii vo svete poskytujú dostatočný a predvídateľný výnos – a v nepriaznivej situácii, keď sa zvrtne rast a menová politika, poskytujú ochranu akciovej zložke portfólia. Výnos z akcií poskytuje priebežný výnos a zároveň vytvára rezervu, ktorá uľahčuje trvalé udržiavanie durácie v portfóliu ako zabezpečenia.
Pozície v portfóliách však túto zmenu situácie zatiaľ nezohľadnili. Podiely akcií v inštitucionálnych aj súkromných portfóliách sa pohybujú blízko historických maxím, a to má pochopiteľný dôvod: Kto bol po mnoho rokov konfrontovaný s čoraz nižšími a občas aj zápornými výnosmi dlhopisov a v roku 2022 zažil jeden z najvážnejších poklesov širokých dlhopisových indexov za posledné desaťročia, nezmení svoje správanie kvôli pár bázickým bodom. Štruktúra portfólia by sa však mala orientovať na súčasný režim, v ktorom sa nachádzame, a nie na ten, v ktorom sme vyrastali.
Dlhopisy opäť prinášajú určitý výnos. Nie je to prognóza, ale charakteristika súčasnej situácie – a súčasná situácia je jediné, čo v tomto odvetví skutočne poznáme.
Disclaimer
Upozornenie: Tento dokument je marketingovým oznámením a slúži ako doplnkový zdroj informácií pre investorov, pričom je založený na najlepších informačných zdrojoch dostupných v čase jeho vytvorenia. Uvedené analýzy a závery majú všeobecnú povahu a nezohľadňujú individuálne potreby investorov, pokiaľ ide o výnos, zdaňovanie a mieru akceptovateľného rizika. Informácie boli spracované bez zohľadnenia osobnej situácie možných prijímateľov a ich znalostí a skúseností v oblasti investovania, nepredstavujú poskytnutie investičného poradenstva alebo investičného prieskumu, nie sú ani návrhom na uzatvorenie obchodu zo strany správcovskej spoločnosti a nevyplývajú z neho žiadne záväzky. Výnosy z investície do podielových fondov dosiahnuté v minulosti nie sú zárukou budúcich výnosov. Zdrojom použitých informácii je Erste Asset Management GmbH, so sídlom Am Belvedere 1, 1100 Viedeň, Rakúsko, zapísaná v Obchodnom registri Obchodného súdu Viedeň pod registračným číslom 102018 b, podnikajúca v Slovenskej republike prostredníctvom organizačnej zložky Erste Asset Management GmbH, pobočka Slovenská republika, so sídlom Tomášikova 48, 832 65 Bratislava, IČO: 51 410 818, zapísaná v Obchodnom registri Mestského súdu Bratislava III, oddiel: Po, vložka č.: 4550/B, ak nie je uvedené inak. Informácie obsiahnuté v tomto dokumente nie je dovolené ďalej rozširovať bez predchádzajúceho súhlasu spoločnosti Erste Asset Management GmbH, pobočka Slovenská republika.
Dôležité právne upozornenia
Toto je reklamné oznámenie. Pokiaľ nie je uvedené inak, zdroj údajov je spoločnosť Erste Asset Management GmbH. Komunikačným jazykom distribučných miest je nemčina a v prípade správcovskej spoločnosti okrem toho aj angličtina.
Prospekt pre fondy PKIPCP (ako aj jeho prípadné zmeny) sa vypracúva a zverejňuje v súlade s ustanoveniami zákona InvFG 2011 v platnom znení. Pre alternatívne investičné fondy (AIF) spravované spoločnosťou Erste Asset Management GmbH sa v súlade s ustanoveniami zákona AIFMG v spojení so zákonom InvFG 2011 vypracúvajú „Informácie pre investorov podľa § 21 AIFMG“.
Prospekt, „Informácie pre investorov podľa § 21 AIFMG“ ako aj základný informačný list sú v aktuálne platnej verzii k dispozícii na webovej stránke www.erste-am.com v sekcii Povinné zverejnenia a sú bezplatne k dispozícii záujemcom o investovanie v sídle príslušnej správcovskej spoločnosti, ako aj v sídle príslušnej depozitnej banky. Presný dátum posledného zverejnenia prospektu, jazyky, v ktorých je k dispozícii prospekt, resp. „Informácie pre investorov podľa § 21 AIFMG“ a základný informačný list, ako aj prípadné ďalšie miesta, kde je možné dokumenty vyzdvihnúť, sú uvedené na webovej stránke www.erste-am.com. Súhrn práv investorov je k dispozícii v nemeckom a anglickom jazyku na webovej stránke www.erste-am.com/investor-rights, ako aj u správcovskej spoločnosti.
Správcovská spoločnosť môže rozhodnúť o zrušení opatrení, ktoré prijala na účely distribúcie podielových listov v zahraničí, s ohľadom na regulačné požiadavky.
Upozornenie: Chystáte sa kúpiť produkt, ktorý môže byť ťažko zrozumiteľný. Pred prijatím investičného rozhodnutia vám odporúčame prečítať si uvedené dokumenty fondu. Tieto dokumenty môžete bezplatne získať okrem vyššie uvedených miest aj v príslušnom sídle sprostredkovateľskej Sparkasse a v Erste Bank der oesterreichischen Sparkassen AG. Dokumenty si môžete stiahnuť aj elektronicky na adrese www.erste-am.com.
Naše analýzy a závery majú všeobecný charakter a nezohľadňujú individuálne charakteristiky našich investorov, pokiaľ ide o výnos, daňovú situáciu, skúsenosti a znalosti, investičný cieľ, finančnú situáciu, schopnosť znášať straty alebo toleranciu voči riziku. Minulý vývoj hodnoty neumožňuje vyvodiť spoľahlivé závery o budúcom vývoji fondu.
Upozornenie: Investovanie do cenných papierov so sebou okrem opísaných príležitostí prináša aj riziká. Hodnota podielových listov a ich výnosy môžu stúpať aj klesať. Aj zmeny výmenných kurzov môžu ovplyvniť hodnotu investície pozitívne aj negatívne. Existuje preto možnosť, že pri spätnom odkúpení podielov dostanete späť menej, ako bola pôvodne investovaná suma. Osoby, ktoré majú záujem o nákup podielov v investičných fondoch, by si pred prípadnou investíciou mali prečítať aktuálny prospekt (prospekty) alebo „Informácie pre investorov podľa § 21 AIFMG“, najmä upozornenia na riziká, ktoré sú v nich uvedené. Ak je mena fondu iná ako domáca mena investora, zmeny príslušného výmenného kurzu môžu pozitívne alebo negatívne ovplyvniť hodnotu investície, ako aj výšku nákladov vznikajúcich vo fonde – prepočítaných na domácu menu.
Tento finančný produkt nesmieme priamo ani nepriamo ponúkať, predávať, ďalej predávať ani dodávať fyzickým alebo právnickým osobám, ktoré majú bydlisko alebo sídlo spoločnosti v krajine, v ktorej je to zákonom zakázané. V takomto prípade nesmieme poskytovať ani žiadne informácie o produkte.
Informácie o obmedzeniach distribúcie fondu americkým alebo ruským štátnym príslušníkom nájdete v príslušných upozorneniach v prospekte alebo v „Informáciách pre investorov podľa § 21 AIFMG“.
Toto oznámenie výslovne nepredstavuje investičné odporúčanie, ale iba odráža aktuálny názor trhu. Toto oznámenie teda nenahrádza investičné poradenstvo.
Tento dokument nepredstavuje distribučnú činnosť správcovskej spoločnosti a nesmie sa preto chápať ako ponuka na nákup alebo predaj finančných alebo investičných nástrojov.
Spoločnosť Erste Asset Management GmbH je prepojená s Erste Bank a rakúskymi sporiteľňami.
Vezmite prosím na vedomie aj „Informácie o nás a našich službách v oblasti cenných papierov“ vašej bankovej inštitúcie.